정기예금 금리 다시 4%대 복귀… 2년 3개월 만에 은행·저축은행 금리 오른 진짜 이유
정기예금 금리가 2년 3개월 만에 다시 연 4%대를 돌파했습니다. 은행채 금리 급등과 만기 도래가 맞물린 은행권 수신 경쟁의 배경과 현명한 자금 굴리기 팁을 정리했습니다.
 핵심만 먼저
1부한국은행의 연속 기준금리 인상
바닥을 치던 정기예금 금리가 다시 오르고 있습니다. 은행권 예금이 2년 3개월 만에 연 4%를 다시 넘었는데요.1 은행들이 금리를 올리는 이유를 짚어 드릴게요.
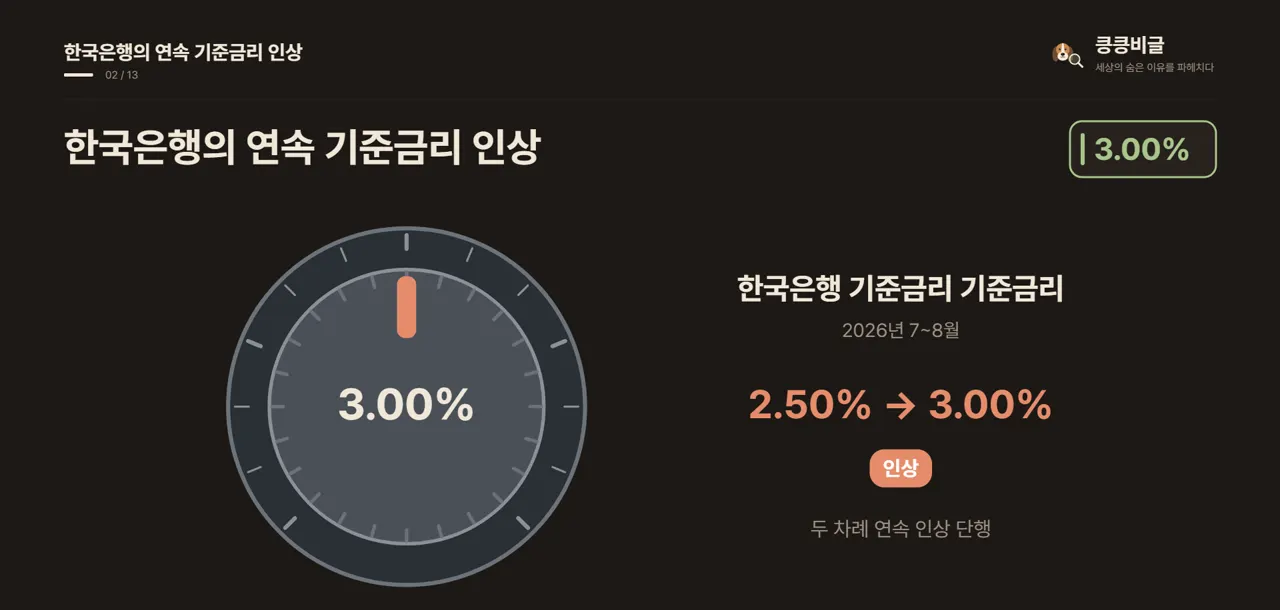
예금금리 반등의 가장 근본적인 배경에는 기준금리 인상이 자리 잡고 있습니다. 한국은행은 7월과 8월 두 차례 연속으로 기준금리를 올려 연 3.00%로 끌어올렸어요.2 미국 연준마저 추가 금리 인상에 나서면서 시장의 유동성 환경이 달라졌습니다.
금리 인상의 신호탄은 지방은행에서 먼저 터져 나왔습니다. 광주은행의 대표 상품은 우대금리를 더해 최고 연 4.08%를 내걸었습니다.3 시중은행들의 평균 금리가 낮은 수준에 머무는 가운데 큰 주목을 받고 있어요.
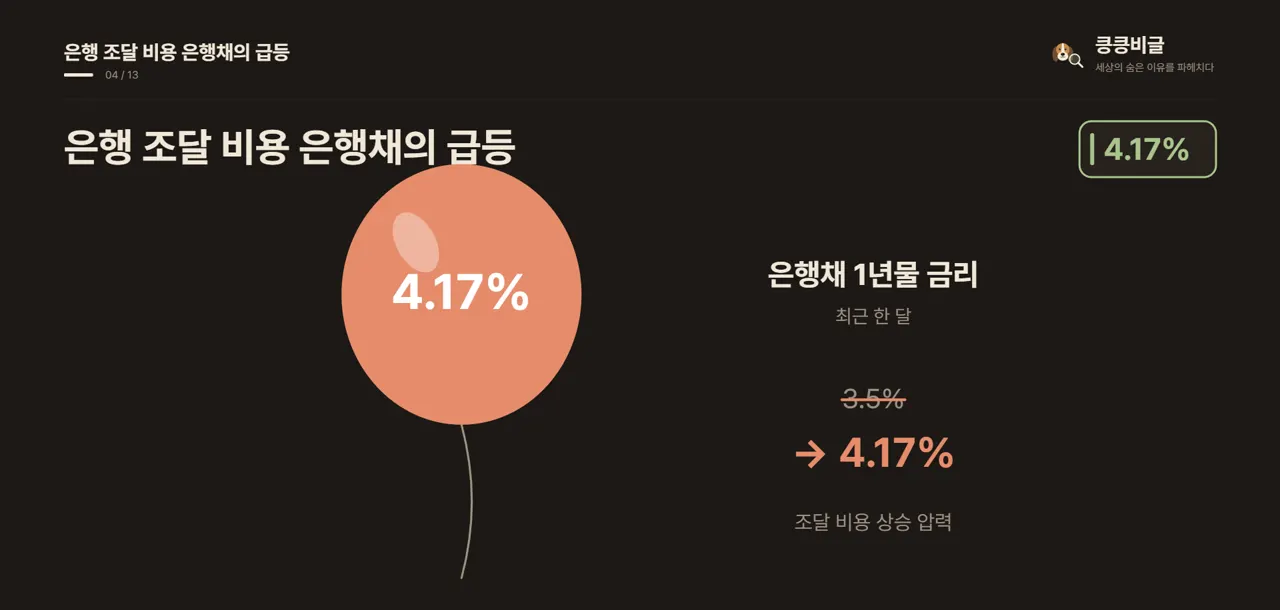
은행들이 예금금리를 올리는 또 다른 이유는 채권 시장에 있습니다. 은행이 자금을 조달하는 은행채 1년물 금리가 연 4.17%까지 급등했기 때문이에요.1 채권 발행 비용이 비싸지자 일반 고객의 예금을 끌어오는 것이 더 유리해졌습니다.
지금 예금을 찾는 금융 소비자 앞에는 크게 세 갈래의 문이 열려 있습니다. 주요 대형은행은 편리하지만 금리가 다소 낮고, 인터넷은행은 무조건 기본금리가 높아요. 반면 지방은행과 저축은행은 까다로운 우대조건 대신 최고 연 4%대를 제공합니다.3
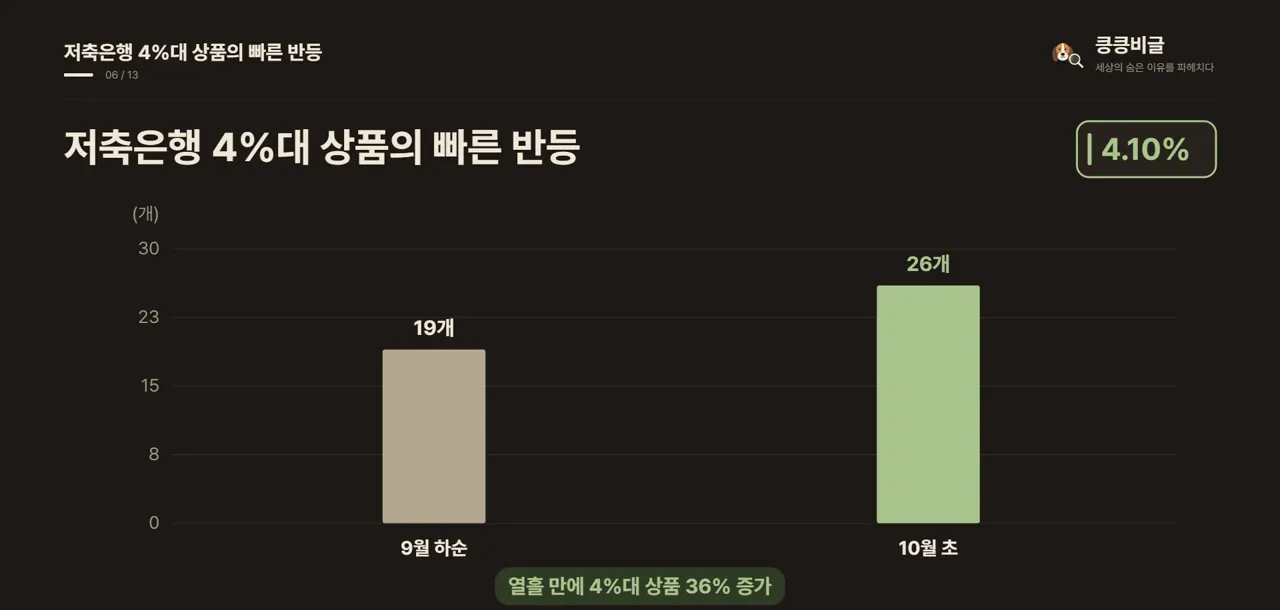
상호저축은행에서도 분위기 반전이 뚜렷하게 감지됩니다. 열흘 사이 연 4%대 이상 정기예금 상품 수가 19개에서 26개로 껑충 늘었어요.2 OK저축은행 등 주요 저축은행은 최고금리를 연 4.10%까지 올렸습니다.
그렇다면 고금리 특판 예금에 가입하면 실제로 이자를 얼마나 더 받을 수 있을까요? 1000만원을 1년간 연 4.08%에 맡기면 세전 이자는 40만 8000원입니다.3 일반적인 연 3.50% 상품과 비교하면 세전 기준 5만 8000원의 이자 차이가 발생해요.
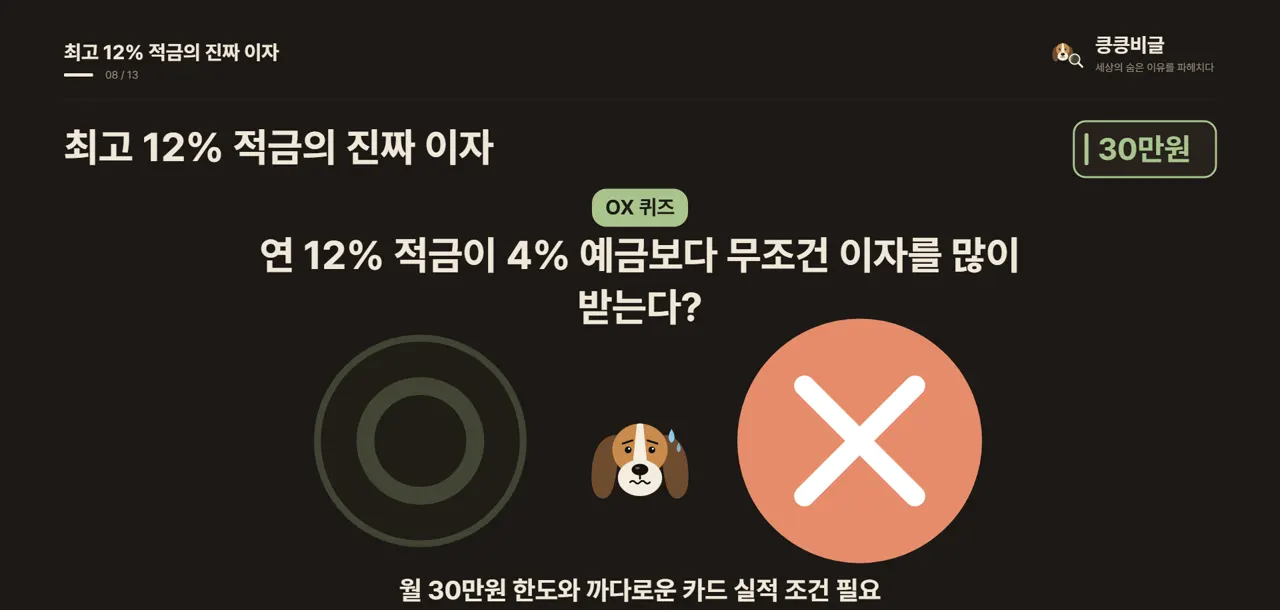
최근 은행권에서는 최고 연 12%를 내건 고금리 적금도 함께 쏟아지고 있습니다.1 하지만 고금리 적금이 일반 예금보다 무조건 이득이라는 생각은 착각에 가깝습니다. 월 납입 한도가 30만원으로 제한되고 신용카드 실적 등 까다로운 조건이 붙기 때문이에요.
주요 경제 언론들도 이번 예금금리 4%대 재진입을 비중 있게 다루었습니다.1 장기간 이어지던 저금리 조정 국면이 끝나고 수신 유치 경쟁이 재개된 신호로 보고 있어요.
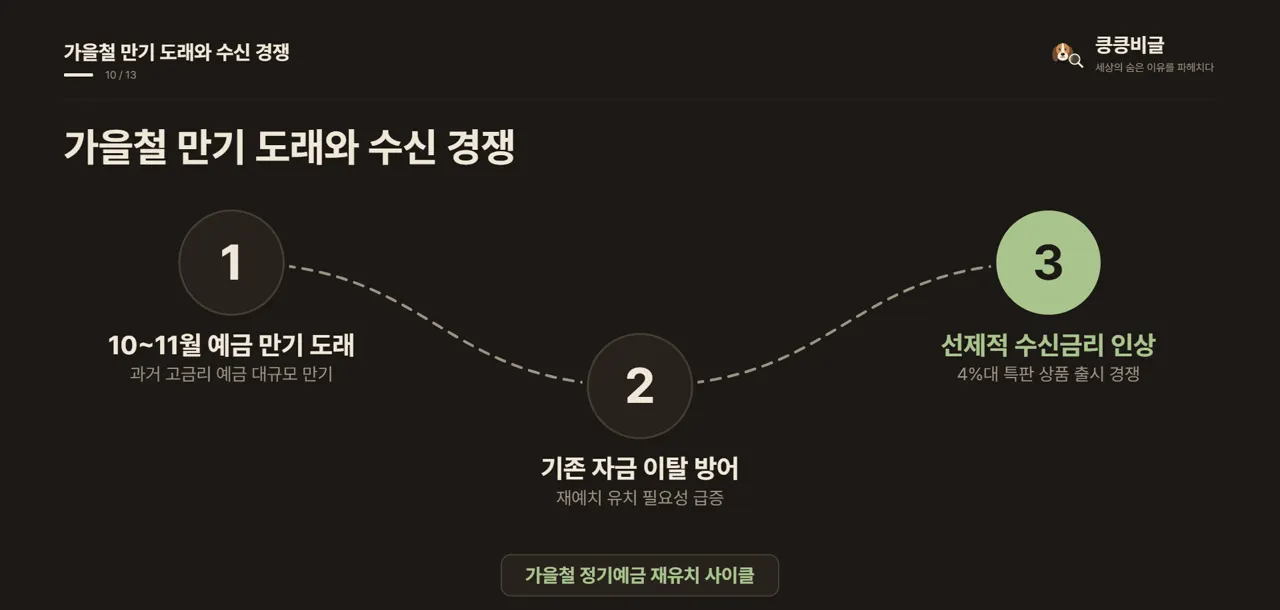
은행들이 지금 서둘러 금리를 올리는 결정적 이유는 만기 물량에 있습니다. 과거 유치했던 대규모 정기예금 만기가 10월과 11월에 집중되어 있기 때문이에요. 다른 금융기관으로 자금이 빠져나가는 것을 막기 위해 선제적으로 금리를 올리고 있습니다.
그렇다면 우리는 어떤 금융기관의 상품을 골라야 유리할까요? 우대조건 없이 깔끔하게 확정된 이자를 원한다면 시중은행이나 인터넷은행이 편합니다. 반면 첫 거래나 급여 이체 조건을 맞출 수 있다면 지방은행의 고금리 상품이 유리해요.
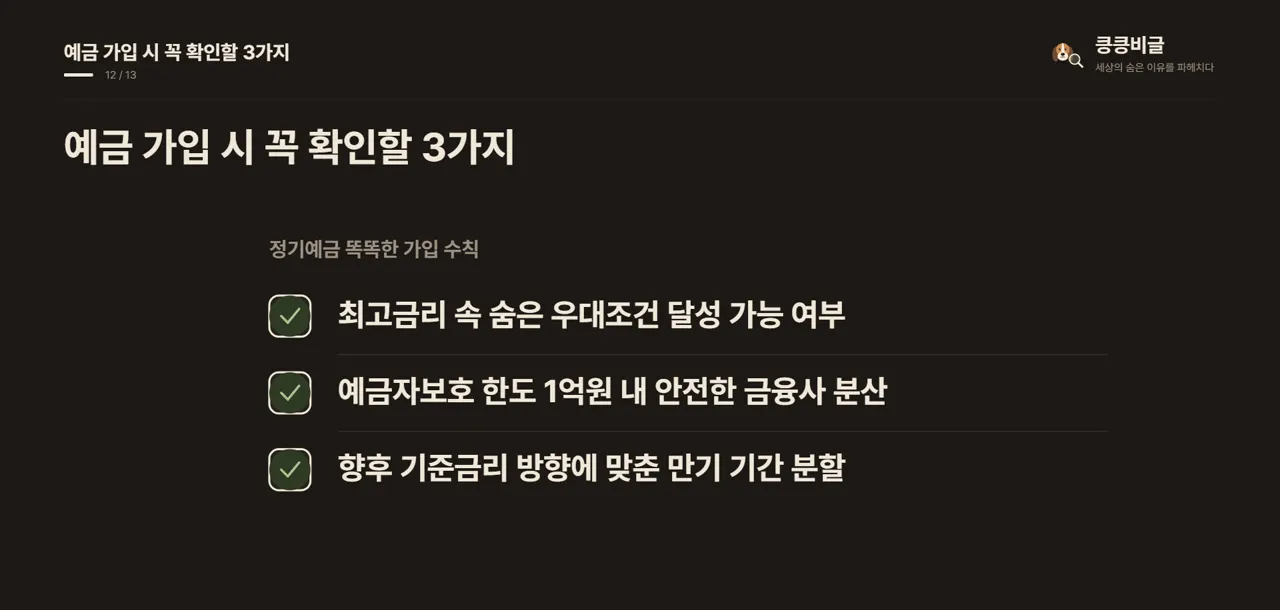
목돈을 맡기기 전에 꼭 확인해야 할 세 가지 핵심 수칙이 있습니다. 첫째는 겉으로 보이는 최고금리보다 내가 실제로 받을 수 있는 조건을 확인하는 것입니다. 둘째는 작년에 1억원으로 상향된 예금자보호 한도에 맞춰 안전하게 분산하는 것이에요.2
예금금리가 다시 오르는 지금, 꼼꼼하게 따져보고 가장 유리한 통장을 찾아보시기 바랍니다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1핀포인트뉴스2026-10-02
“이 상품은 2024년 6월 이후 2년3개월 만에 은행권 1년 만기 정기예금 가운데 연 4%를 넘어섰다.”
“지난달 은행채 1년물 금리는 연 4%를 넘어 4.17%까지 상승했다.”
- 2뉴스투데이2026-10-03
“한국은행은 7월과 8월 두 차례 연속 기준금리를 인상해 연 3.00%로 끌어올렸다.”
“4%대 이상 상품은 같은 기간 19개에서 26개로 늘었다.”
- 3아이뉴스242026-10-03
“광주은행 '굿스타트예금'은 1년 기준 기본금리 연 3.58%에 우대금리 0.5%포인트(p)를 더해 최고 연 4.08%를 제공한다.”
“연 4.08%를 적용받아 1000만원을 1년간 맡기면 세전 이자는 40만8000원이다.”