가상자산 과세가 네 번째 유예된다 — 2029년까지 손실 이월공제와 형평성 논란 정리
정부는 내년 1월 시행 예정이던 가상자산 과세를 2029년 1월로 유예하는 방안을 국회와 협의해 추진하겠다고 밝혔다. 2020년 12월 도입된 뒤 네 번째 유예다. 현행법은 연 250만 원을 넘는 소득에 22%를 매기고 이전 연도 손실은 인정하지 않는다. 정부는 손실 이월공제를 3년간 허용하는 방향이다. 현행 기준, 이월공제, 국내외 형평성 근거, 남는 논란, 앞으로 일정을 기사 원문으로 정리했다. 11월 5일 보도를 기준으로 쓴 글이다.
가상자산 과세는 무엇이 정해져 있나
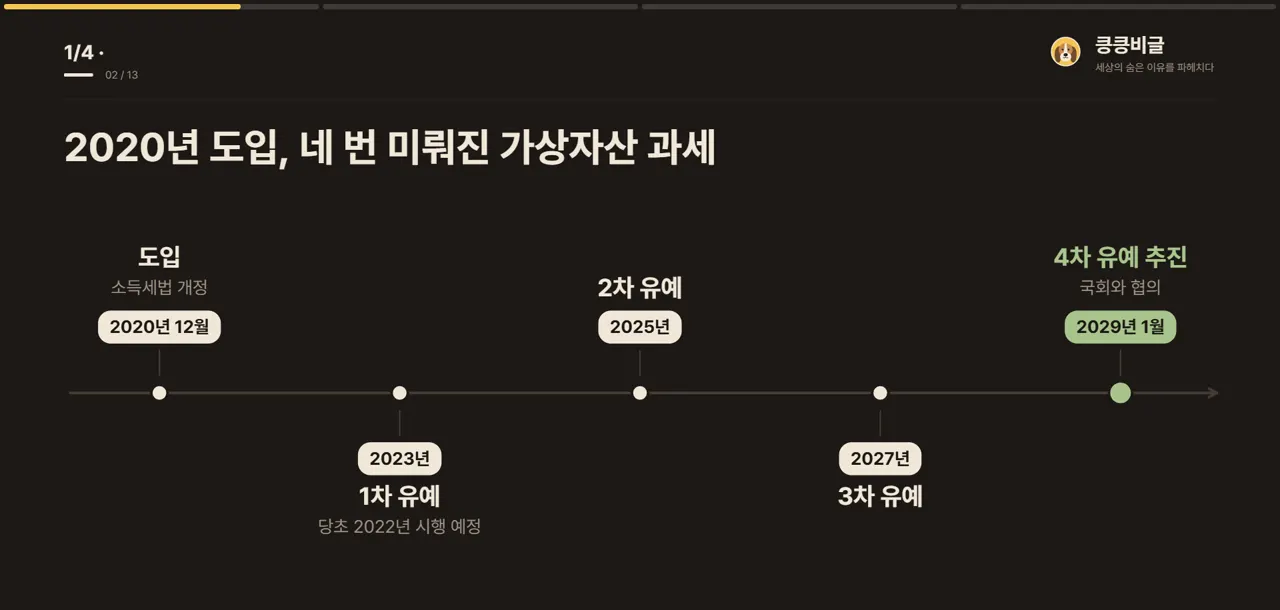
가상자산 과세는 2020년 12월 소득세법 개정으로 도입됐다. 당초 2022년 시행 예정이었지만 과세 인프라 등의 미비를 이유로 2023년, 2025년, 2027년 세 차례에 걸쳐 시행이 미뤄졌다.1 현행법상 가상자산 양도·대여 소득은 연 250만원을 초과하는 금액에 22%(지방소득세 포함)를 과세하되 이전 연도 손실은 인정하지 않는다.1 SBS 뉴스도 1년에 250만 원 이상 돈을 벌면 초과분에 22%를 물리는 이 법이 2022년 시행될 예정이었다고 전했다.2 이 글은 11월 5일 보도를 기준으로 쓴다. 가상자산 투자를 권하거나 말리는 글이 아니고, 정부가 발표한 유예 방안과 기사에 나온 쟁점을 정리한다.
네 번째 유예, 시행은 2029년 1월로
정부는 5일 브리핑에서 내년 1월 시행 예정인 가상자산 과세를 2029년 1월로 유예하는 방안을 국회와 협의해 추진하겠다고 밝혔다.1 이는 확정된 법 개정이 아니라 국회와 협의해 추진하는 방안이라는 점을 구분해야 한다. 기사들은 도입 결정 이후 네 번째 유예라고 전했다.1
현행 방식에서는 손실이 인정되지 않는다
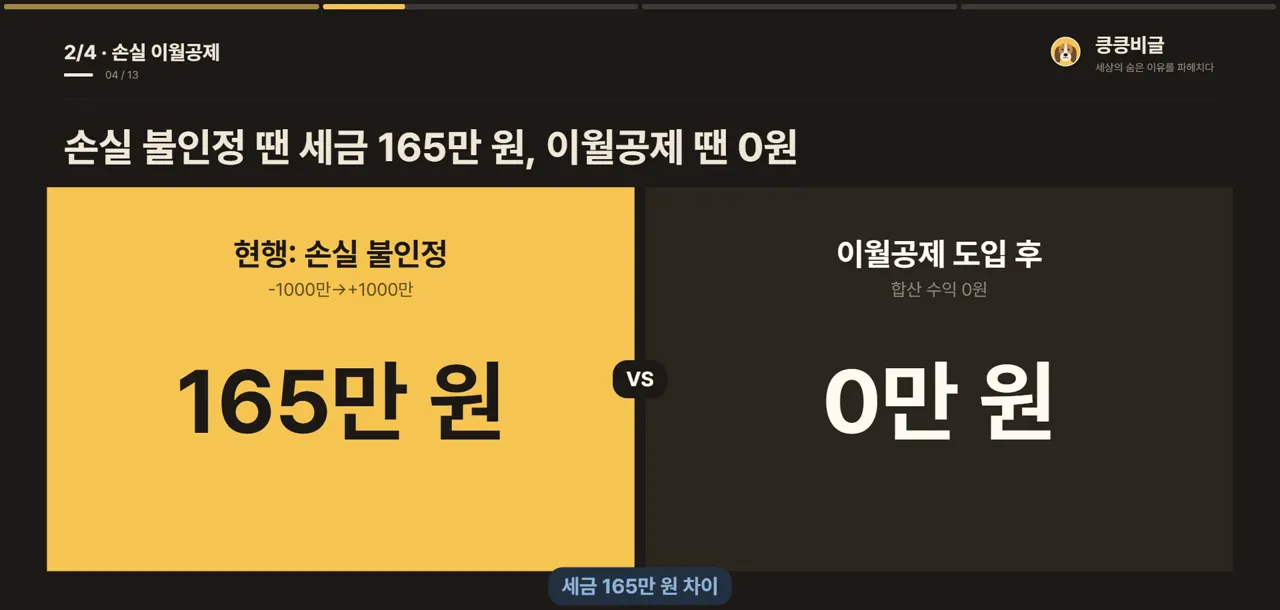
현행 방식의 특징은 이전 연도 손실을 인정하지 않는다는 점이다. 미주중앙일보의 예를 보면, 첫해 1000만원을 잃고 이듬해 1000만원을 벌면 합산 수익은 0원이지만 165만원의 세금이 발생한다. 이월공제가 도입되면 이를 내지 않아도 된다.1
손실 이월공제는 3년
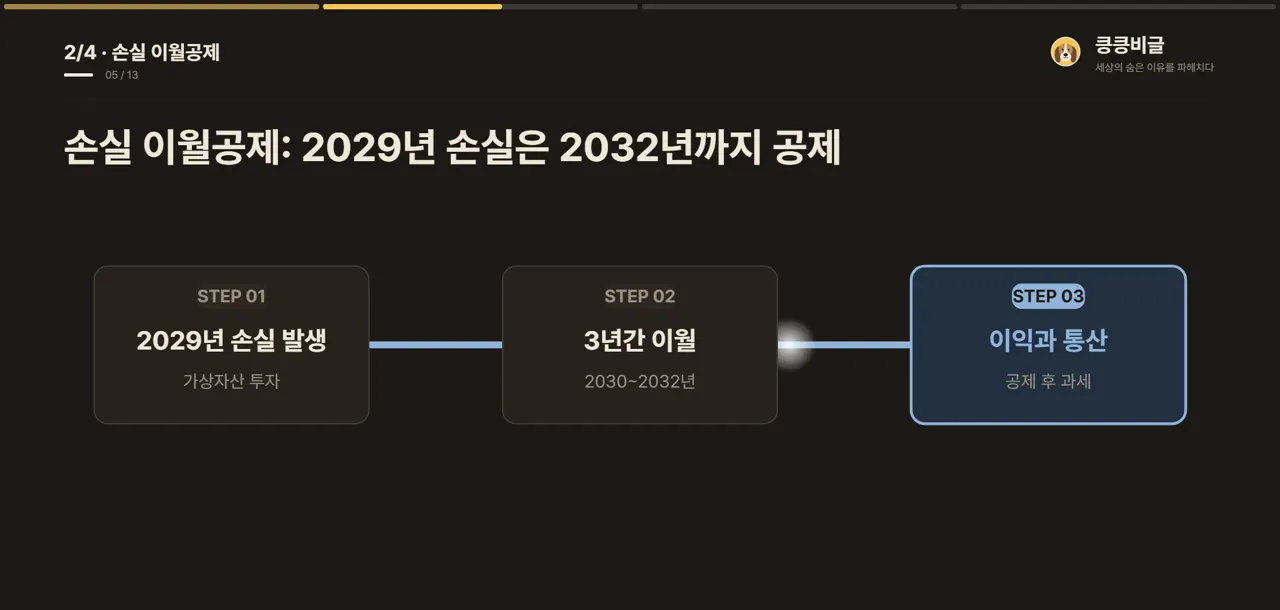
정부는 가상자산에 대한 손실 이월공제를 3년간 허용하는 제도 개선을 추진하기로 가닥을 잡았다. 예를 들어 2029년 가상자산 투자로 손실을 입었다면 2032년까지 얻은 이익과 통산할 수 있다는 뜻이다.3 다만 과세 시행 이전에 매도해 확정된 손실은 제외된다.1 뉴시스는 정부가 미국·영국 등 주요국이 손실 이월공제를 허용하고 있고 일본도 최근 허용하는 방향으로 정책을 전환한 점을 고려했다고 설명했다고 전했다.3
기본공제는 250만 원, 옛 금투세 주식은 5000만 원이었다
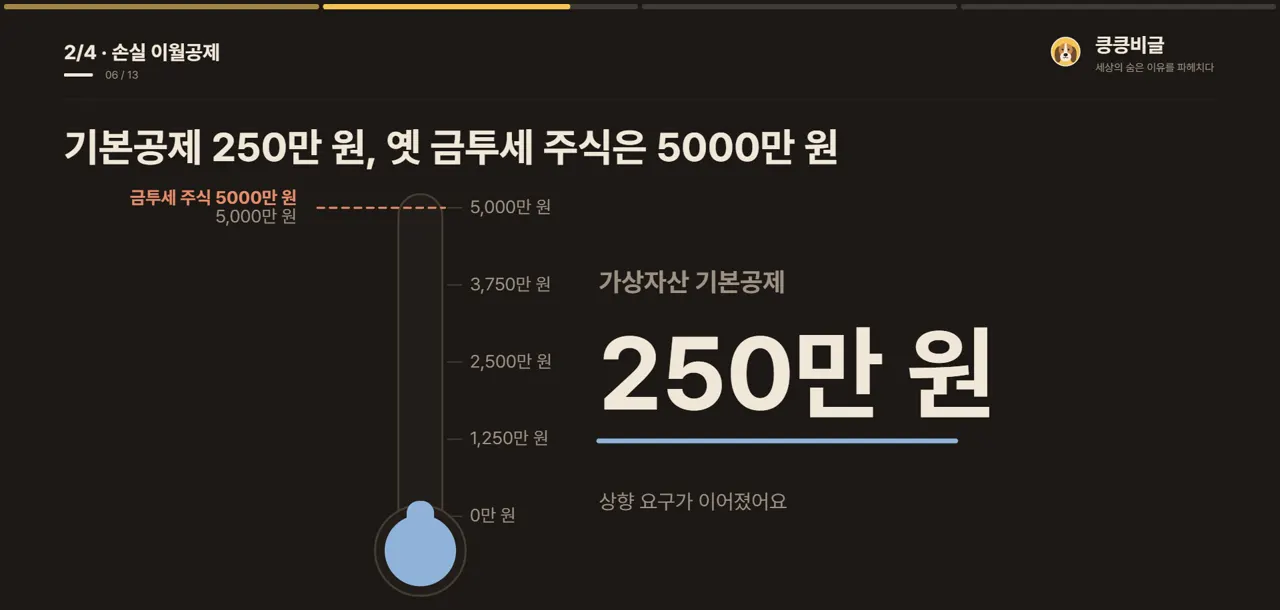
투자자들은 기본공제도 문제 삼아 왔다. 금투세에서 국내 상장주식이나 국내 주식형 펀드 등은 기본공제가 5000만원이었다는 점에서 가상자산 기본공제(250만원)도 상향조정돼야 한다고 요구해 왔다.3 금투세는 2024년 국회에서 폐지됐고, 가상자산만 기타소득 과세라는 방식으로 남게 됐다.3
정부가 든 유예 근거
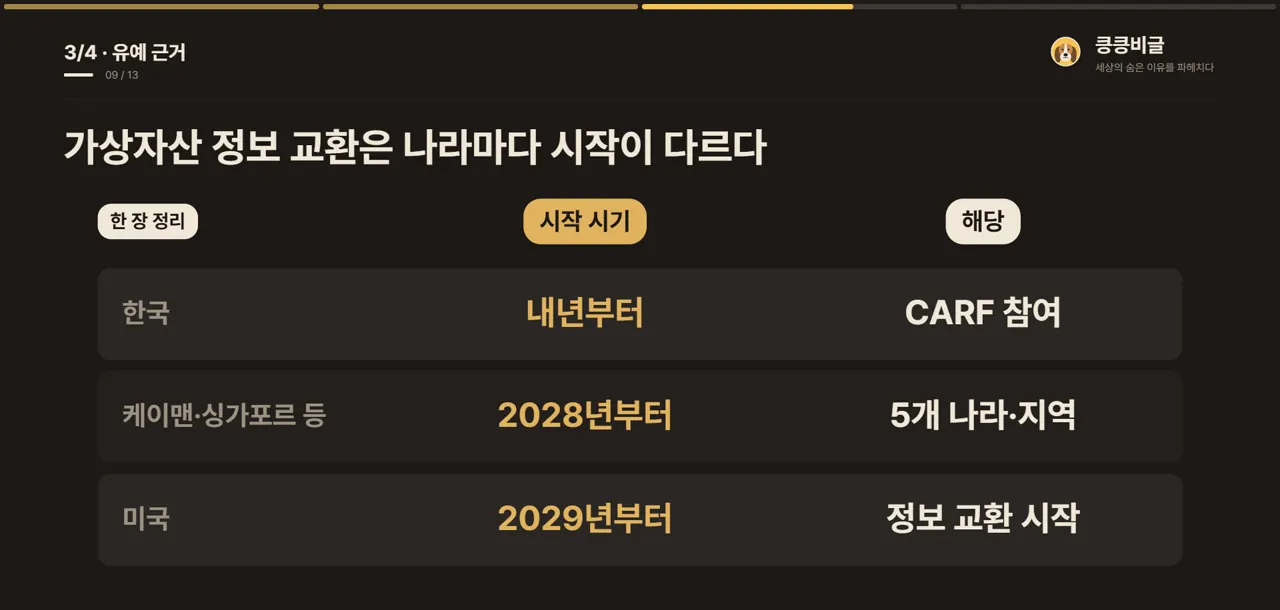
미주중앙일보는 정부가 든 핵심 근거로 국내외 거래소 간 과세 형평성을 소개했다. 내년 과세를 시행하면 해외 거래소 이용자 소득은 파악하기 어려워 국내 거래소 이용자에게 세 부담이 집중될 수 있다는 것이다.1 암호화자산 자동정보교환체계(CARF)에 따른 미국과의 가상자산 거래정보 교환은 2029년에 시작된다.1 SBS 뉴스에 따르면 정부는 미국에서 가상자산으로 돈을 번 사람들도 2029년부터는 미국 측 정보를 받아 확인이 가능한 만큼 형평성 차원에서도 유예가 맞다고 밝혔다.2 뉴시스에 따르면 우리나라는 내년부터 CARF에 참여하지만 케이맨제도, 싱가포르, 스위스, 세이셸, 아랍에미리트 등은 2028년부터, 미국은 2029년부터 정보 교환을 시작한다.3
스테이킹처럼 소득을 얻는 방식이 다양해졌지만 세부 과세 기준이 미비하다는 지적도 유예 판단에 고려됐다.1 정부는 디지털자산법 제정에 따라 자산의 법적 정의와 사업자 규율 체계가 달라질 수 있다는 점도 추가 준비가 필요한 이유로 꼽았다.1
남는 논란
미주중앙일보는 해외 거래소 소득 파악과 손실 이월공제 등 과거부터 지적된 과제를 세 차례 유예하고도 해결하지 못했다는 비판이 나온다고 전했다.1 과세 시행을 두 달 앞두고서야 향후 2년의 준비 일정을 다시 제시했다는 점이 비판의 배경이다.1 기사들은 유예에도 논란이 남는다고 전했다. 한 세무학 교수는 채권이나 주식 가격이 올라도 세금을 안 걷는데 가상자산만 과세하겠다는 것은 설득력이 약하다고 말했다.3 반면 미국·일본·영국·독일 등은 이미 가상자산 소득에 과세하고 있다.1 이 글은 어느 쪽이 맞는지 판단하지 않고, 두 가지 사실이 함께 보도됐다는 점만 전한다.
앞으로의 일정
정부는 전문가와 업계, 관계부처가 참여하는 민관 워킹그룹을 구성해 내년 상반기까지 제도 개선안을 마련한다.1 추가 입법 사항은 2027년 정기국회에 제출하고, 2028년 상반기 세부 과세 기준을 발표할 계획이다.1
유예는 과세를 없애는 것이 아니라 시행 시점을 늦추는 것이라는 점도 구분해야 한다. 정부는 향후 2년의 준비 기간을 활용해 2029년에는 차질 없이 시행될 수 있도록 준비하겠다고 밝혔다.1 따라서 이번 결정이 국회를 통과하더라도 과세 원칙 자체는 유지되고, 달라지는 것은 시기와 손실 공제 같은 세부 규정이다.
내 생활에서 확인할 것
- 유예가 국회 통과로 확정됐는지 확인한다. 지금은 국회와 협의해 추진하는 방안이다.1
- 현행 기준을 기억한다. 연 250만 원 초과분에 22%이고 이전 연도 손실은 인정되지 않는다.1
- 손실 이월공제 도입 시기를 본다. 3년간 허용하는 방향으로 가닥을 잡았다.3
- 해외 거래소 이용 여부와 정보 교환 일정을 함께 본다. 미국은 2029년부터 시작한다.3
정리
정부는 가상자산 과세를 2029년 1월로 유예하는 방안을 추진하며, 도입 이후 네 번째 유예다.1 현행법은 연 250만원 초과분에 22%를 과세하고 이전 연도 손실은 인정하지 않는다.1 정부는 손실 이월공제를 3년간 허용하는 방향이고 국내외 형평성과 세부 기준 미비를 유예 근거로 들었다.31 이 글은 11월 5일 보도를 기준으로 했고, 국회 논의에 따라 달라질 수 있다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1미주중앙일보2026-11-05
“가상자산 과세는 2020년 12월 소득세법 개정으로 도입됐다. 당초 2022년 시행 예정이었지만 과세 인프라 등의 미비를 이유로 2023년, 2025년, 2027년 세 차례에 걸쳐 시행이 미뤄졌다.”
“현행법상 가상자산 양도·대여 소득은 연 250만원을 초과하는 금액에 22%(지방소득세 포함)를 과세하되 이전 연도 손실은 인정하지 않는다.”
- 2SBS 뉴스2026-11-05
“가상자산에 투자해서 1년에 250만 원 이상 돈을 벌면 초과분에 세금을 22% 물린다는 법은 지난 2022년 시행될 예정이었습니다.”
“정부는 미국에서 가상자산으로 돈을 번 사람들도 2029년부터는 미국 측 정보를 받아서 확인이 가능한 만큼 형평성 차원에서도 유예가 맞다고 밝혔습니다.”
- 3뉴시스2026-11-05
“가상자산에 대한 손실 이월공제를 3년간 허용하는 제도개선을 추진하기로 가닥을 잡았다. 예를 들어 2029년 가상자산 투자로 손실을 입었다면 2032년까지 얻은 이익과 통산할 수 있다는 뜻이다.”
“정부는 미국·영국 등 주요국이 손실 이월공제를 허용하고 있고, 일본도 최근 허용하는 방향으로 정책을 전환한 점을 고려했다고 설명했다.”