공적연금 통장에 금리 3.7%와 현금 얹는다… 1112만 고령화 시대 은행권 은퇴고객 쟁탈전과 꿀팁
시중은행들이 공적연금 수급 고객을 잡기 위해 최고 연 3.7% 금리와 현금 캐시백을 쏟아붓는 이유를 분석합니다. 한 번 계좌를 트면 평생 거래로 이어지는 연금의 고착 효과와 950만 베이비부머 은퇴 자산 선점 경쟁, 그리고 은퇴 고객이 꼭 챙겨야 할 실속 혜택까지 킁킁비글이 짚어드립니다.
 이 내용이 나온 영상초고령사회 되자 벌어진 일영상으로 보기 · 8:01
 핵심만 먼저
1부초고령사회 진입과 시니어 금융
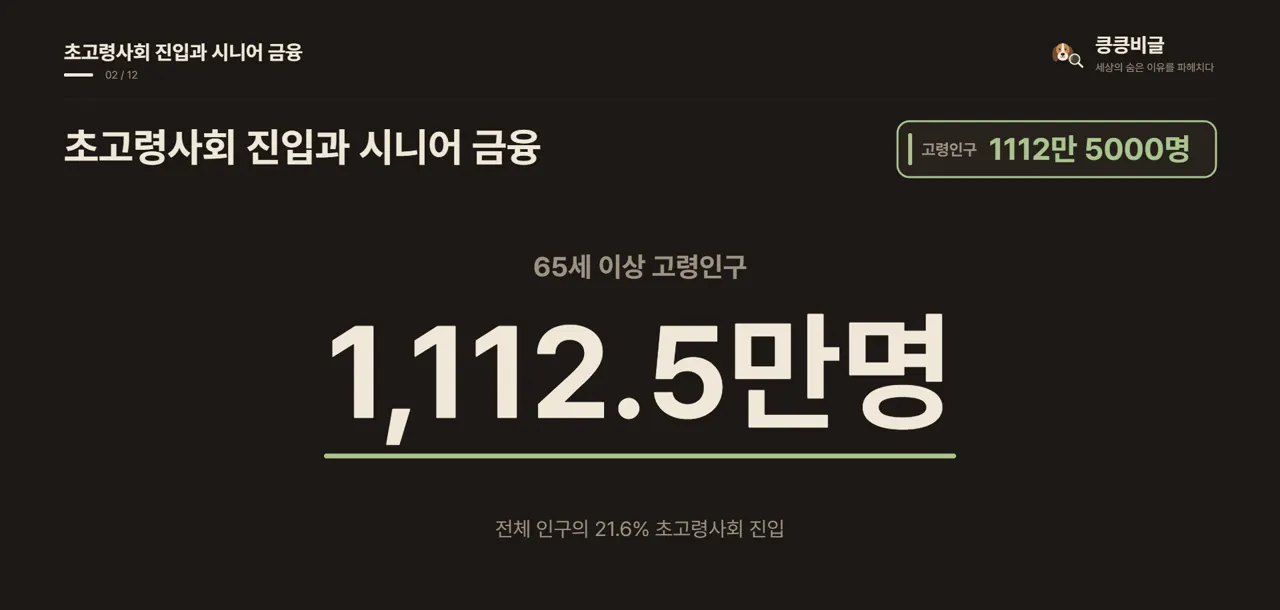
우리나라 65세 이상 고령인구가 1112만 명을 돌파했습니다.1 은행들은 왜 공적연금 통장에 최고 3.70% 금리와 현금을 얹어줄까요?2
올해 65세 이상 고령인구는 1112만 5000명으로 집계되었습니다.1 초고령사회 기준을 훌쩍 넘어서며 본격적인 고령화 시대로 들어섰습니다. 거대하게 불어난 은퇴 세대가 금융권의 핵심 고객층으로 떠올랐습니다.
시중은행들이 공적연금 수급자를 끌어오기 위해 금리와 캐시백을 쏟아붓고 있습니다.3 한 번 정하면 오래 거래하는 연금의 특성상 혜택을 집중하고 있습니다. 수신 기반을 다지고 미래 자산관리 고객을 미리 확보하려는 전략입니다.
국민은행은 연금 수령 고객을 위해 최고 3.1% 금리를 주는 통장을 내놨습니다.2 기본금리에 연금 수령 실적을 채우면 우대금리를 얹어주는 구조입니다. 수시입출금 통장이면서도 정기예금 못지않은 금리 혜택을 제공합니다.
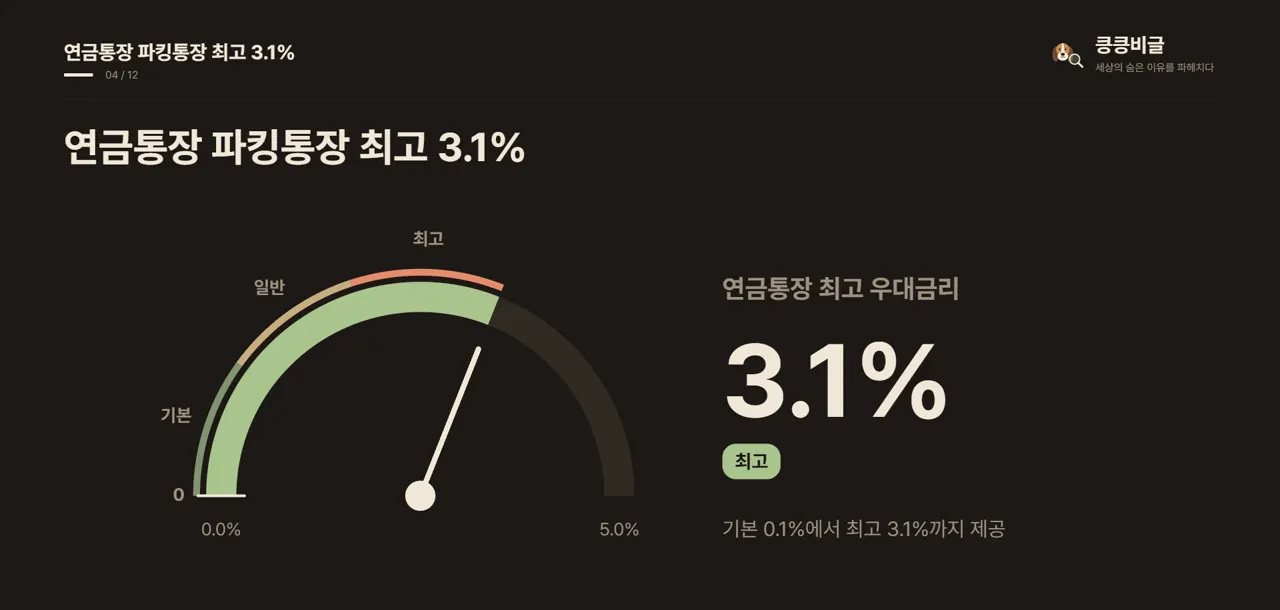
연금 전용 정기예금은 기본금리 3.50%에 최고 3.70% 금리가 적용됩니다.2 연금 이체 실적을 더해 높은 이자를 든든하게 보장해 줍니다. 출시 후 한도가 빠르게 소진될 정도로 은퇴자들의 큰 호응을 얻었습니다.
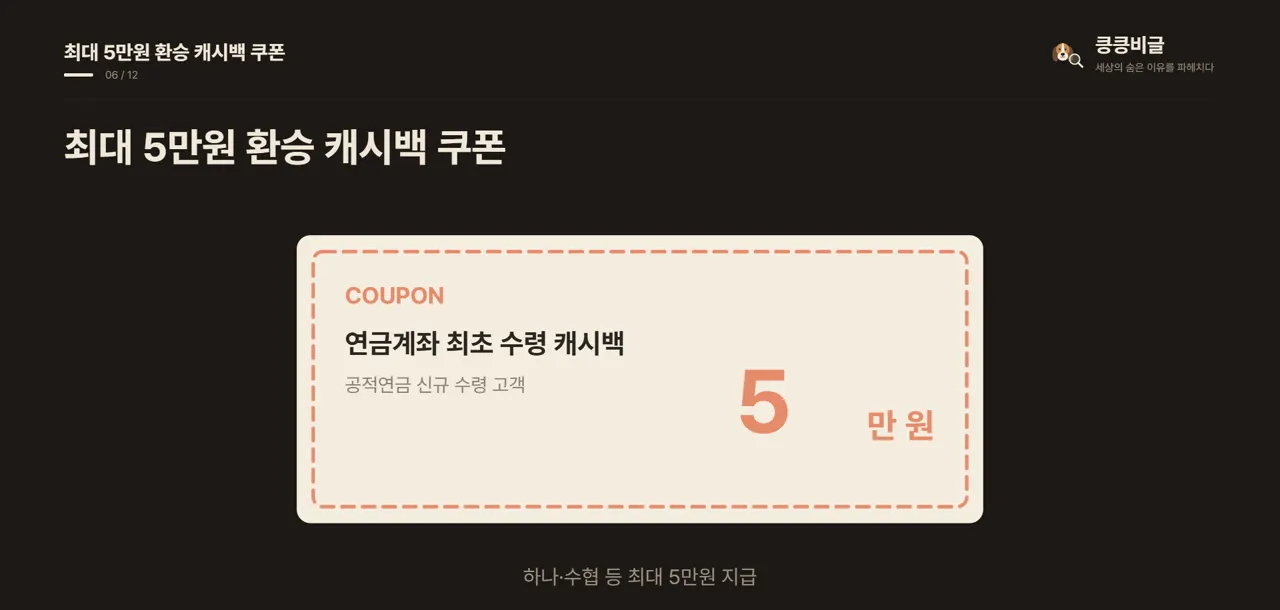
하나은행과 수협은행은 연금 계좌를 트는 고객에게 최대 5만원을 지급합니다.2 여기에 금융사기 보상보험 무료 가입 등 부가 혜택도 함께 묶었습니다. 타 은행에서 연금을 받던 고객까지 끌어오기 위한 적극적인 당근책입니다.
고령층의 노후 준비 수단 중에서는 국민연금이 53.2%로 과반을 넘었습니다.1 예금과 적금이 20.1%, 직역연금이 10.2%로 뒤를 이었습니다. 안정적인 연금성 현금흐름이 은퇴자들의 생계를 지탱하는 버팀목입니다.
시중은행들이 연금 수령 고객 모시기에 사활을 걸고 나섰습니다. 우대금리와 현금 혜택을 전면에 내걸며 공격적인 마케팅을 펼치고 있습니다. 초기 고객을 유치해 평생 거래를 이어가려는 은행들의 전략입니다.
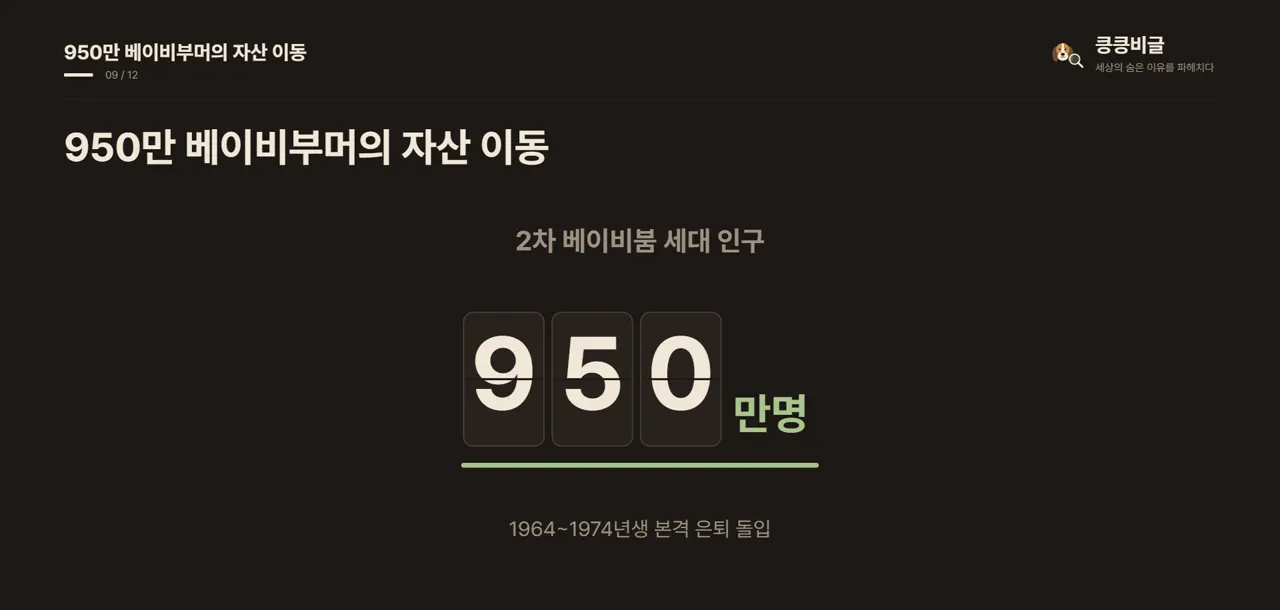
약 950만명에 달하는 2차 베이비붐 세대의 은퇴가 잇따르고 있습니다.3 퇴직금과 부동산 처분 대금 등 거대한 자산이 시장으로 쏟아져 나옵니다. 은행들은 연금 계좌를 발판 삼아 고수익 자산관리 서비스로 연결하려 합니다.
연금 통장에 들어온 자금은 은행의 안정적인 저비용 조달 예금이 됩니다. 이후 신탁이나 채권 등 다양한 투자 상품으로 연계되어 수익을 냅니다. 고착 효과가 큰 연금 고객을 선점하는 것이 은행의 미래 수익을 좌우합니다.
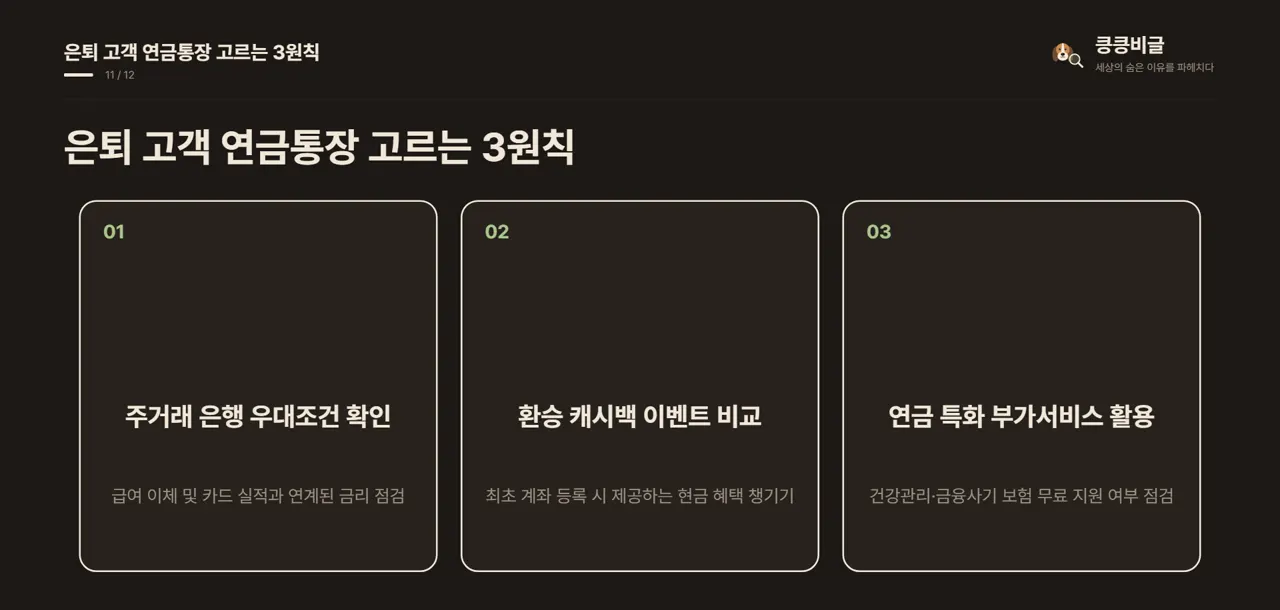
시니어 차주들은 은행별 우대금리와 캐시백 조건을 꼼꼼히 비교해야 합니다. 주거래 은행의 실적 연계 조건과 첫 거래 혜택을 함께 저울질해야 합니다. 금융사기 안심 보험 등 무료로 제공되는 특화 서비스도 챙길 만합니다.
은퇴 후 마주하는 연금통장은 평생의 자산을 지켜주는 든든한 둥지입니다. 풍성한 혜택을 꼼꼼히 챙겨 든든하고 안정된 노후를 누리시길 바랍니다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1매일경제2026-10-01
“1일 국가데이터처가 발표한 ‘2026 고령자 통계’에 따르면 올해 65세 이상 고령인구는 1112만5000명으로 전체 인구의 21.6%를 차지했다.”
“노후 준비 방법으로는 국민연금이 53.2%로 가장 많았고 예·적금 20.1%, 직역연금 10.2% 순이었다.”
- 2아이뉴스242026-10-03
“12개월 기준 기본금리 연 3.50%에 국민은행 계좌로 연금을 받으면 최고 연 3.70% 금리가 적용된다.”
“기본금리는 연 0.1%로 우대조건을 충족하면 최고 연 3.1% 금리를 제공한다.”
- 3직썰2026-10-04
“시중은행이 공적연금 수급자를 끌어오기 위해 우대금리와 현금성 캐시백을 쏟아붓고 있다.”
“약 950만명에 달하는 2차 베이비붐 세대(1964~1974년생)의 법정 은퇴가 잇따르면서 금융자산 재배치 수요가 급증했다.”