옛날 청약통장 아직 들고 있다면? 종합저축 전환 1년 연장과 최고 3.1% 금리 총정리
옛날 청약 예금이나 부금, 청약저축을 갖고 계신가요? 정부가 종합저축으로 바꿀 수 있는 기한을 1년 더 연장했습니다. 통장을 바꾸면 모든 주택에 청약할 수 있고 기존 기간을 인정받아 최고 연 3.1% 금리를 바로 받습니다. 전환 혜택과 주의점을 정리했습니다.
 핵심만 먼저
1부전환 기한 1년 연장 공식 발표
장롱 속에 넣어둔 옛날 청약통장이 있으신가요? 기존 통장을 종합저축으로 갈아타면 즉시 최고 연 3.1% 금리를 받을 수 있습니다.1 정부가 전환 마감 기한을 내년 9월까지 1년 더 연장했습니다.
국토교통부가 청약 예금과 부금, 청약저축의 전환 기한을 공식 연장했습니다.1 당초 이번 달 말로 끝나려던 전환 기회가 내년 9월 30일까지 늘어났습니다. 기존 가입자들의 선택 폭을 넓히고 혜택을 챙길 수 있도록 한 조치입니다.
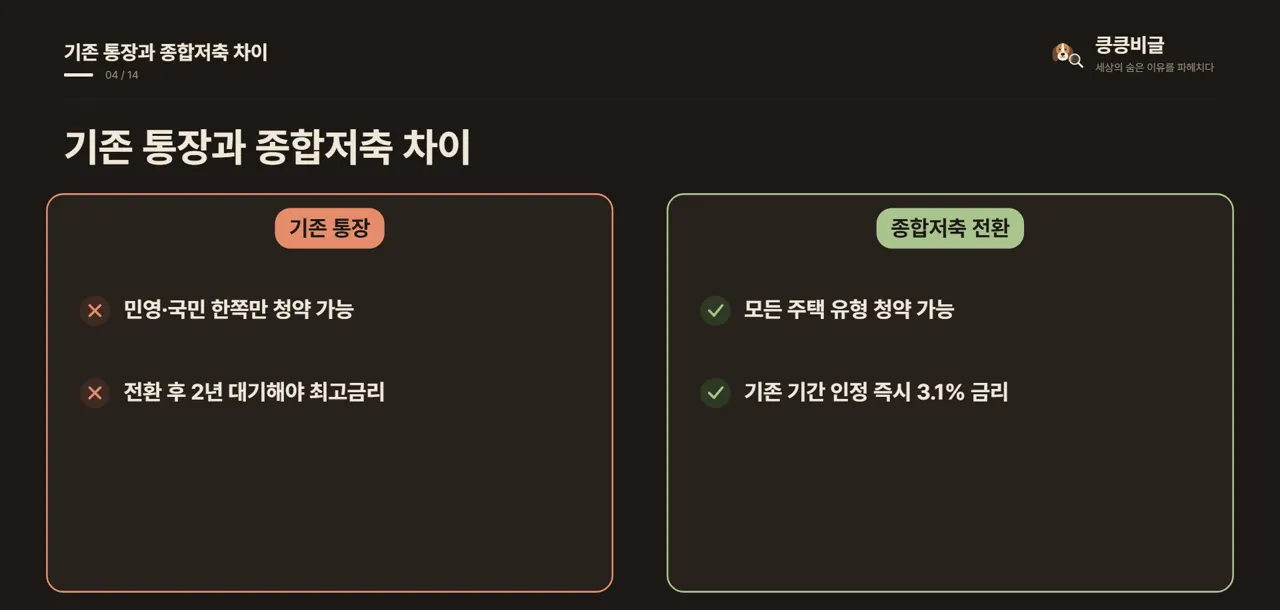
과거에 만든 청약통장은 종류마다 넣을 수 있는 아파트가 정해져 있었습니다.1 청약 예·부금은 민영주택만, 청약저축은 국민주택만 가능했습니다. 이를 모든 주택에 청약할 수 있는 종합저축으로 바꿔주는 것이 전환 제도입니다.
가장 큰 변화는 청약할 수 있는 주택의 범위가 크게 넓어진다는 점입니다.1 민영주택만 넣을 수 있던 분도 공공분양 국민주택을 함께 노릴 수 있습니다. 여기에 통장을 유지하면서 받는 이자 혜택까지 대폭 강화되었습니다.
2부최고 연 3.1% 금리 적용
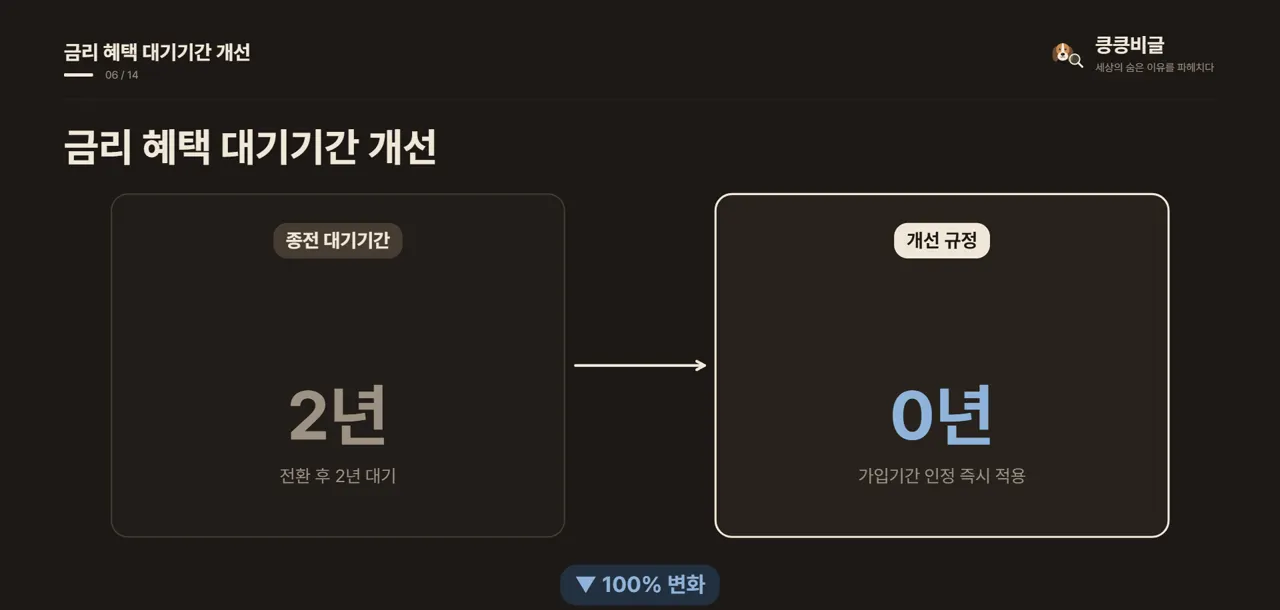
주택청약종합저축은 가입 기간이 2년 이상이면 최고 연 3.1% 금리를 받습니다.1 이전에는 통장을 갈아타고 다시 2년을 기다려야 최고 금리를 주었습니다. 이제는 옛 통장의 가입 기간을 그대로 인정해 전환 즉시 3.1%를 줍니다.
통장을 바꿨다는 이유로 처음부터 다시 2년을 기다릴 필요가 없어졌습니다.1 이미 2년 넘게 묵혀둔 옛 통장이라면 전환하자마자 최고 금리를 누립니다. 이자 혜택이 크게 늘면서 통장 전환의 매력이 한층 높아졌습니다.
하지만 정부의 혜택 강화에도 청약통장을 깨는 사람은 계속 늘고 있습니다. 올해 1월부터 7월까지 청약통장 신규 가입은 183만 6000좌였습니다.2 반면 같은 기간 통장을 해지한 건수는 216만 5000좌에 달했습니다.
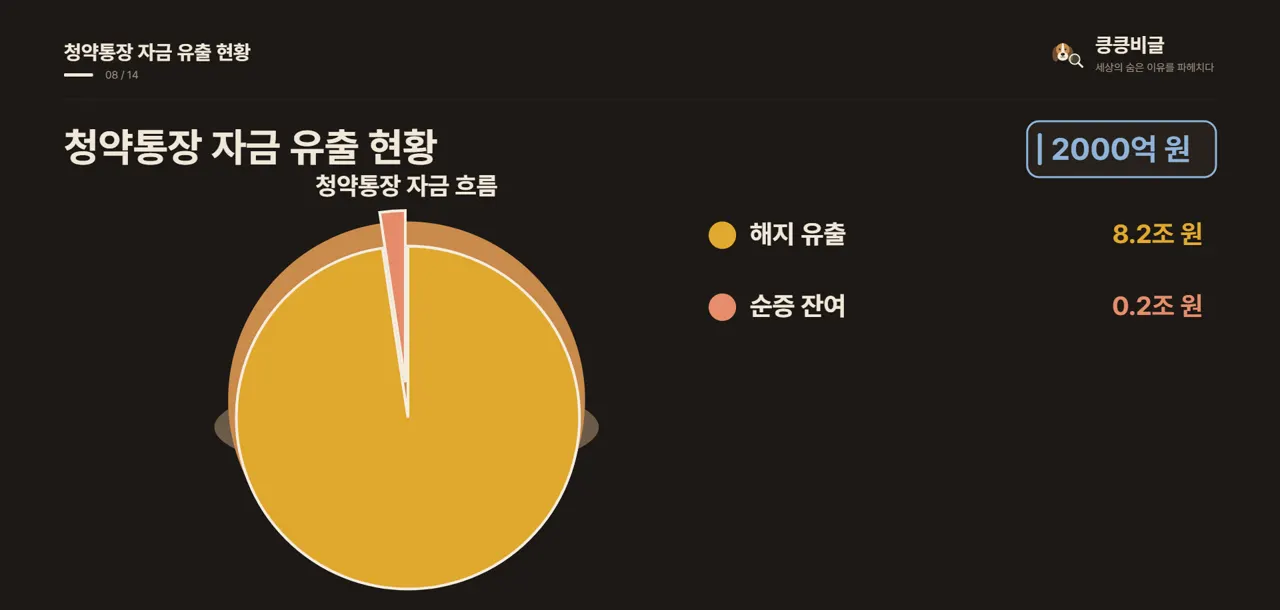
통장을 새로 만든 사람보다 없앤 사람이 32만 9000좌나 더 많았습니다.2 올해 7월까지 8조 4000억 원이 들어왔지만 8조 2000억 원이 빠져나갔습니다.3 통장에 남은 순증액은 2000억 원에 불과할 정도로 이탈이 심각합니다.
3부가입자들이 통장을 깨는 이유
정부가 통장 혜택을 늘려도 왜 가입자 이탈이 이어질까요? 가장 큰 원인은 감당하기 힘들 정도로 가파르게 치솟은 분양가 때문입니다. 청약에 당첨되더라도 계약금과 잔금을 마련하기 어렵다는 인식이 커졌습니다.
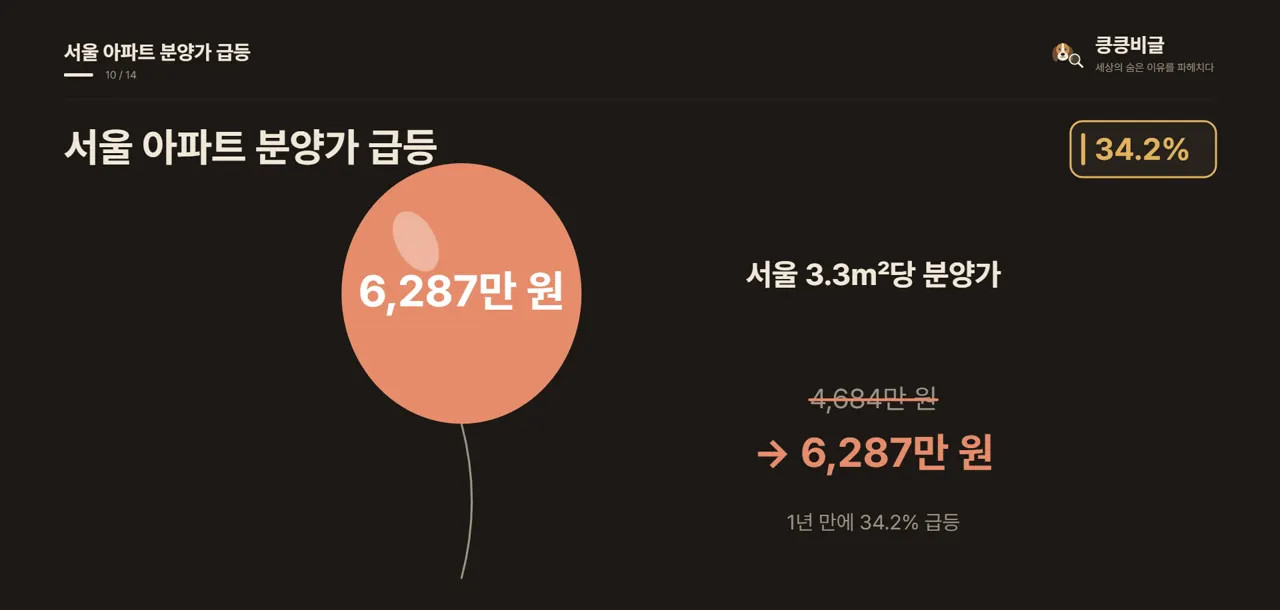
서울 신규 민간아파트의 평균 분양가는 3.3㎡당 6287만 원에 달합니다.2 불과 1년 전과 비교해도 34.2%나 가파르게 뛰어오른 수치입니다. 높아진 분양가 탓에 청약통장을 유지할 실익이 낮아졌다는 분석이 나옵니다.
지난 8월 말 기준 전체 청약통장 가입자는 2574만 524명으로 줄었습니다.2 지난해 같은 기간과 비교하면 63만 275명이나 줄어든 규모입니다. 통장 가입자가 빠르게 줄면서 정부도 추가 혜택을 내놓게 되었습니다.
분양가가 올라 자금 마련이 팍팍해진 것은 분명한 사실입니다. 하지만 무작정 통장을 깨기보다는 추첨제나 공공분양 기회를 남겨둘 필요가 있습니다. 단순히 해지하기보다 종합저축으로 전환해 3.1% 금리를 챙기는 것도 방법입니다.1
청약통장 전환의 핵심 차이점을 한눈에 정리했습니다. 청약 대상 주택이 넓어지고 금리도 기존 기간을 인정받아 유리해집니다.1 전환 기한도 1년 더 넉넉해졌으니 차분하게 비교해 볼 수 있습니다.
통장을 갈아타기 전 기존 가입 기간과 납입 인정 기준을 꼭 확인해야 합니다.3 주택도시기금 수탁은행 9곳 모바일 앱에서 간편하게 신청할 수 있습니다.1
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1매일경제2026-09-29
“통장을 바꾸면 국민주택과 민영주택 모두에 청약할 수 있으며, 기존 가입 기간을 인정받아 전환 즉시 최고 연 3.1% 금리를 적용받을 수 있게 된다.”
“29일 관련업계에 따르면 국토교통부는 청약 예금·부금·저축의 주택청약종합저축 전환 기한을 이달 30일에서 내년 9월30일까지 1년 연장한다.”
- 2센머니 (SEN Money)2026-09-28
“국회 국토교통위원회 소속 정희용 국민의힘 의원이 국토교통부에서 제출받은 자료에 따르면 올해 1~7월 주택청약종합저축과 청약저축 신규 가입은 183만6000좌로 집계됐다.”
“같은 기간 해지는 216만5000좌에 달해 신규 가입보다 32만9000좌 많았다.”
- 3smartbizn2026-09-29
“올해 7월까지 청약통장에 8조4000억원이 새로 들어왔지만 8조2000억원이 해지로 빠져나가 순증액은 약 2000억원에 머물렀다.”
“기존 통장의 종류에 따라 국민주택 또는 민영주택의 가입기간과 납입 실적을 인정받는 기준이 달라 전환 전 확인이 필요하다.”