신용점수 900점인데 대출 거절? 5명 중 1명 탈락하는 고신용자의 역설
신용점수가 900점이 넘고 연체 한번 없었는데 시중은행에서 대출을 거절당하는 사례가 속출하고 있습니다. 고신용자 5명 중 1명이 대출에서 탈락하고 심지어 신용점수가 높을수록 금리가 더 비싸지는 기현상까지 벌어지고 있습니다. 그 배경과 원인을 분석했습니다.
 핵심만 먼저
1부고신용자 대출 거절률 20% 육박
신용카드 연체 한번 없이 성실하게 최고 등급을 만든 분들이 많습니다. 그런데 최근 시중은행에서 대출을 거절당했다는 하소연이 쏟아집니다. 어째서 최고 등급 우량 고객이 대출 심사에서 탈락하는 걸까요?
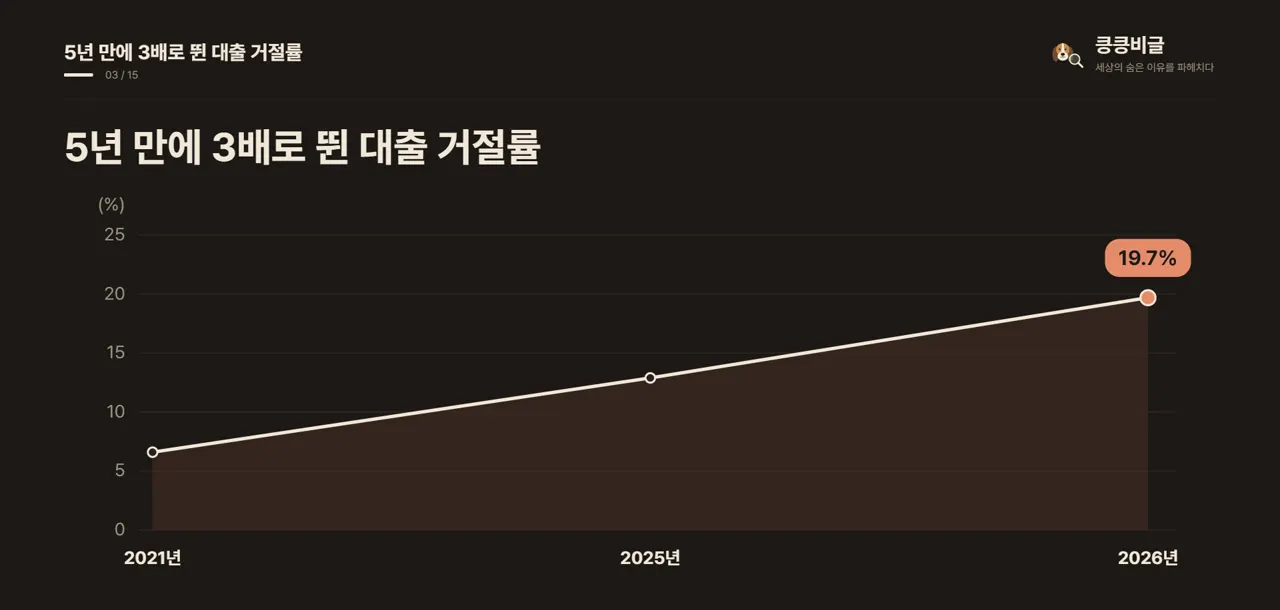
올해 상반기 시중은행 고신용자 대출 심사 결과는 충격적이었습니다. 신용점수 900점이 넘는 우량 고객의 거절률이 19.7%에 달했습니다.1 은행 창구를 찾은 우량 고객 중 다수가 거절 통보를 받은 셈입니다.
과거에는 우량 차주가 대출을 거절당하는 일이 극히 드물었습니다. 2021년 6.6%였던 거절률은 지난해를 거쳐 20% 선까지 치솟았습니다.1 불과 몇 년 사이에 거절 비율이 급격하게 폭증한 것입니다.
가장 큰 배경 중 하나는 신용점수 상향 평준화 현상입니다. 올해 1분기 기준 900점 이상 차주 비중은 48.1%에 달했습니다.1 국민 둘 중 한 명이 고신용자이다 보니 변별력이 크게 떨어졌습니다.
신용점수 인플레이션보다 더 직접적인 원인은 따로 있습니다. 바로 정부의 강력한 가계대출 총량 관리 규제 때문입니다. 은행에 배정된 대출 한도가 이미 바닥을 드러냈기 때문입니다.
은행권에 부여된 대출 여력 2조 7천억 원이 한 달 만에 소진됐습니다.2 주요 시중은행 상당수가 연간 대출 한도를 이미 초과했습니다. 은행들이 대출 문턱을 대폭 높여 신청을 차단할 수밖에 없습니다.
개인의 신용도와 상관없이 은행 창구 자체가 닫혀버린 것입니다. 총량을 맞추기 위해 은행 내부 심사 기준을 극도로 강화했습니다. 기존에는 쉽게 통과되던 우량 직장인마저 심사에서 떨어지고 있습니다.
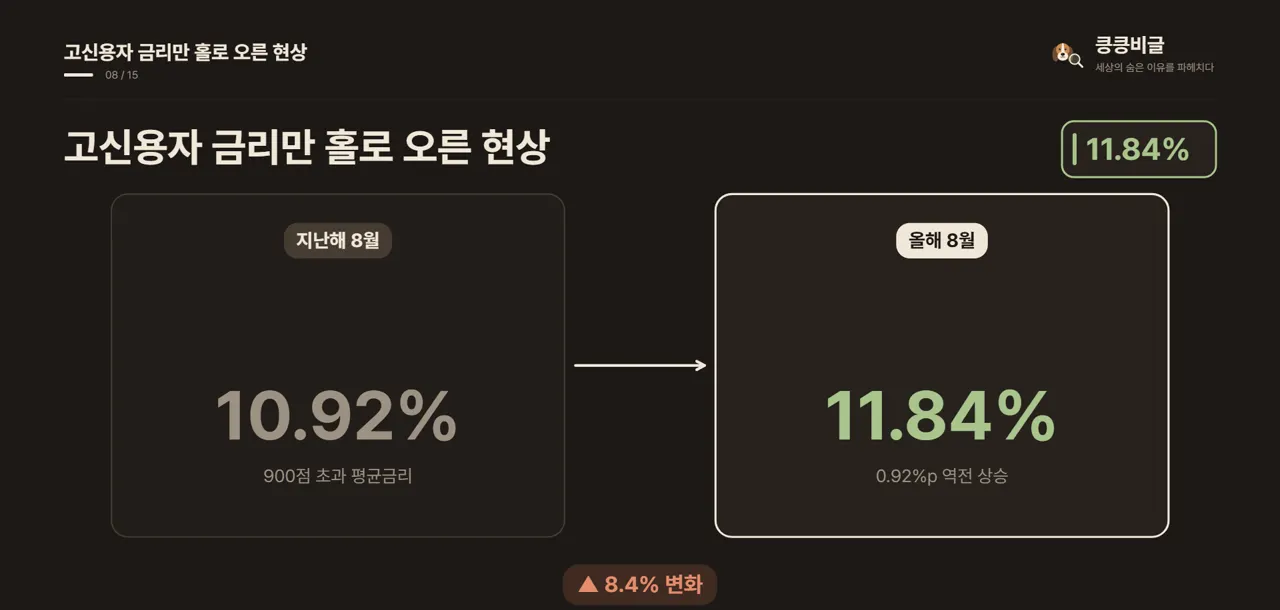
더 황당한 것은 대출 금리가 역전되고 있다는 사실입니다. 900점 초과 고신용자 금리는 1년 새 11.84%로 올랐습니다.3 반면 800점 이하 차주의 평균금리는 오히려 모든 구간에서 내렸습니다.
실제 한 카드사에서는 900점 초과 고객 금리가 13.72%였습니다.3 오히려 800점대 고객에게 적용된 12.50%보다 1.22%포인트 비쌌습니다. 신용도가 좋을수록 금리가 낮아진다는 상식이 깨진 셈입니다.
이런 금리 역전은 카드사뿐 아니라 시중은행에서도 일어났습니다. 900점 초과 차주 금리는 오른 반면 700점 이하는 하락했습니다.3 상생 금융 정책으로 취약 차주 금리를 낮춘 결과입니다.
금융당국이 가계대출 총량 규제에서 중금리 대출을 제외해 주었습니다. 그러자 금융사들이 중저신용자 대출을 대폭 늘렸습니다.3 상대적으로 규제 대상인 고신용자 대출만 옥죄는 결과가 발생했습니다.
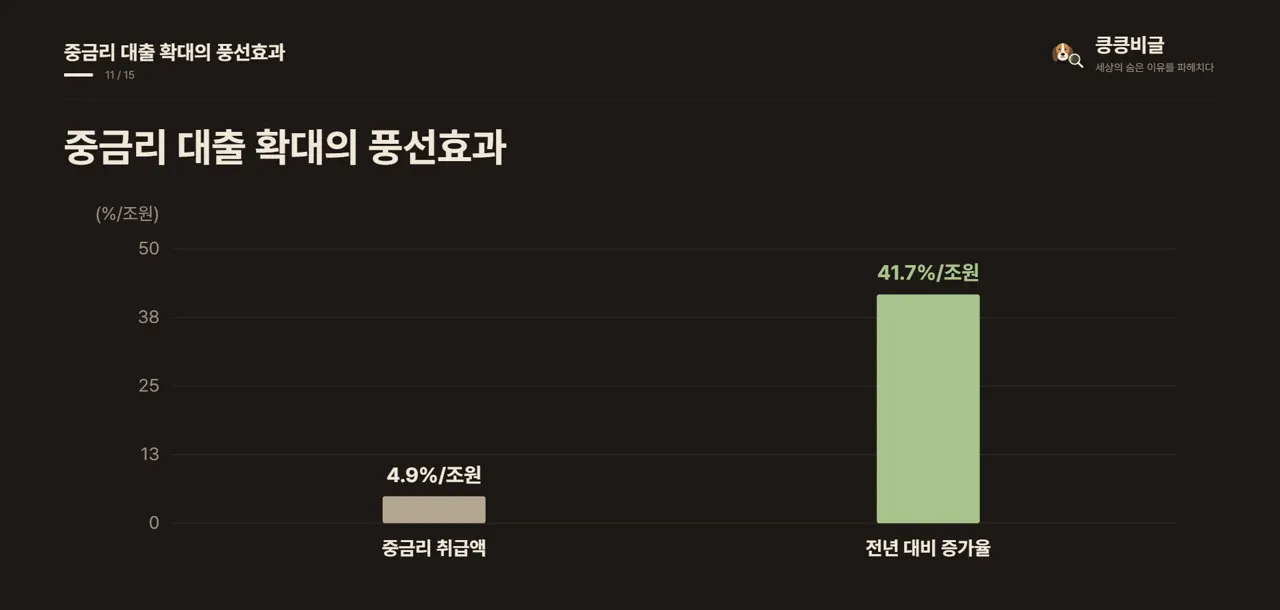
은행에서 퇴짜를 맞은 고신용자들은 결국 다른 금융사로 향하고 있습니다. 2분기 900점대 차주의 다른 금융사 대출이 전 분기보다 20% 늘었습니다.1 심지어 신용점수 만점자가 다른 금융사를 쓴 사례도 50건이 넘었습니다.
이제 신용점수는 대출을 보장해 주는 만능열쇠가 아닙니다. 소득 대비 부채비율인 DSR과 은행의 총량 한도가 더 결정적입니다. 아무리 신용이 좋아도 은행 한도가 차면 대출은 막힙니다.1
대출이 필요하다면 월초나 분기 초에 신청하는 것이 유리합니다. 안 쓰는 마이너스 통장은 한도 자체가 부채로 잡히므로 줄여야 합니다. 창구마다 한도 여력이 다르니 여러 은행을 발품 파는 지혜가 필요합니다.
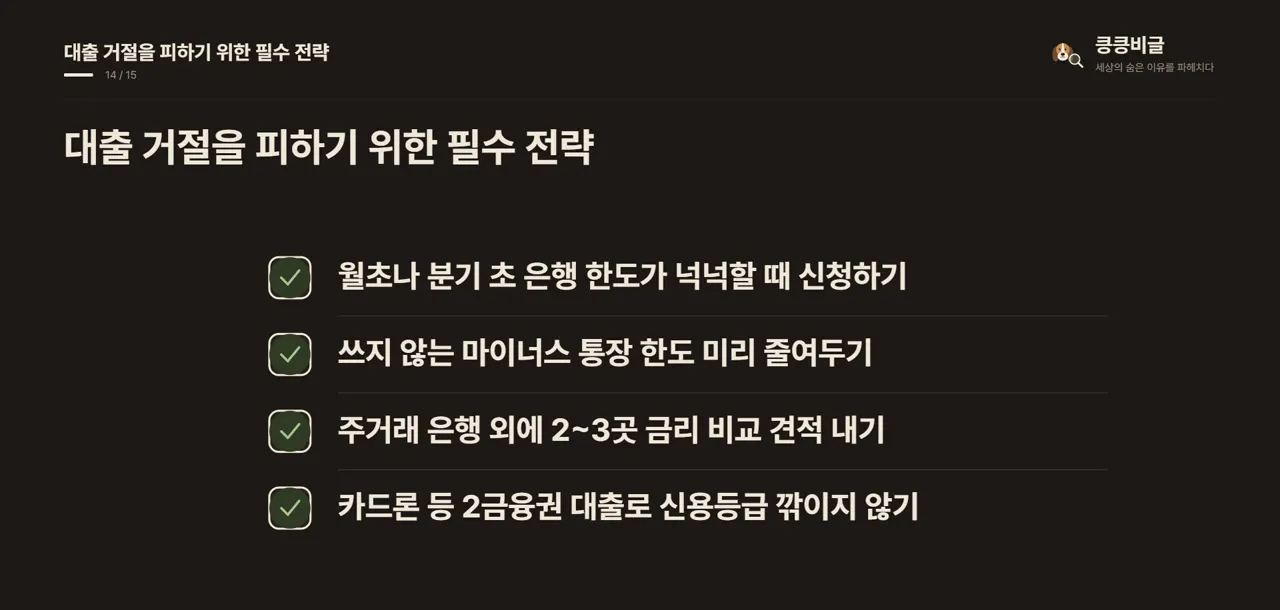
점수가 높다고 방심하지 말고 내 실제 대출 한도를 꼼꼼히 관리하세요. 달라진 금융 제도를 정확히 알고 현명하게 대처하시길 바랍니다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1매일경제2026-09-22
“올해 상반기 주요 시중은행(KB국민·신한·NH농협)에서 신용점수 900점 이상 고신용자의 신용대출 거절률은 19.7%에 달했다.”
“2021년 6.6%에 불과했던 거절률은 지난해 12.9%로 오른 뒤, 올해 들어 20% 선에 바짝 다가섰다.”
- 2한겨레2026-09-22
“올해 연간 은행권의 가계대출 총량 증가 목표치가 상향 조정된 지 한 달도 지나지 않아 주요 시중은행에서 신규 대출 여력 2조7천억원가량이 모두 소진된 것으로 나타났다.”
“5대 은행 중 2곳이 올해 연간 목표치를 큰 폭으로 초과했고, 다른 2곳이 목표치가 임박한 수준을 가까스로 유지하고 있다.”
- 3폴리뉴스2026-09-21
“신용점수 900점 초과 차주의 평균금리는 지난해 8월 10.92%에서 지난달 11.84%로 0.92%포인트 상승했다.”
“반면 800점 이하 차주의 평균금리는 모든 구간에서 하락했다.”