요구불예금이 보름 새 34조 원 줄었다 — 정기예금 연 4% 시대, 그 돈은 어디로 갔을까
5대 시중은행의 요구불예금이 이달 12일까지 보름 사이 34조 5464억 원 줄었다. 같은 기간 정기예금은 3조 8371억 원 늘었다. 요구불예금이 어떤 예금인지, 줄어든 돈이 정말 정기예금으로 옮겨 갔는지, 은행이 왜 이 변화를 부담스러워하는지, 내 통장 관리에는 무엇이 달라지는지를 기사 원문으로 정리했다.
 이 내용이 나온 영상국채금리 왜 이렇게 뛸까영상으로 보기 · 8:16
보름 새 34조 원이 줄었다
5대 시중은행(KB국민·신한·하나·우리·NH농협)의 요구불예금 잔액은 12일 기준 640조 9785억 원으로, 지난달 말 675조 5249억 원보다 34조 5464억 원 줄었다.1 같은 시기 은행 정기예금 금리는 오르고 있었다. NH농협은행은 최고 연 3.9%, 신한은행은 최고 연 4.0% 금리의 정기예금을 내놨다.1 올해 6월 연 3% 안팎이던 주요 은행 예금금리가 이달 들어 일부 우대상품을 중심으로 연 4%대에 들어섰다는 보도도 있다.2
그래서 자연스럽게 이런 질문이 나온다. 줄어든 34조 원이 높은 금리를 따라 정기예금으로 옮겨 간 것일까.1 기사를 따라가 보면 답은 "일부만"에 가깝다. 이 글은 기사가 나온 시점의 보도를 기준으로 쓴다.
요구불예금은 어떤 예금인가
기사 설명도 같다. 요구불예금은 고객이 자유롭게 입출금할 수 있는 예금으로, 은행이 상대적으로 낮은 비용으로 자금을 조달할 수단이다.1 정기예금은 목돈을 일정 기간 맡기는 대신 더 높은 이자를 주는 상품이니, 은행 입장에서는 같은 1원이라도 정기예금이 더 비싼 돈이다.
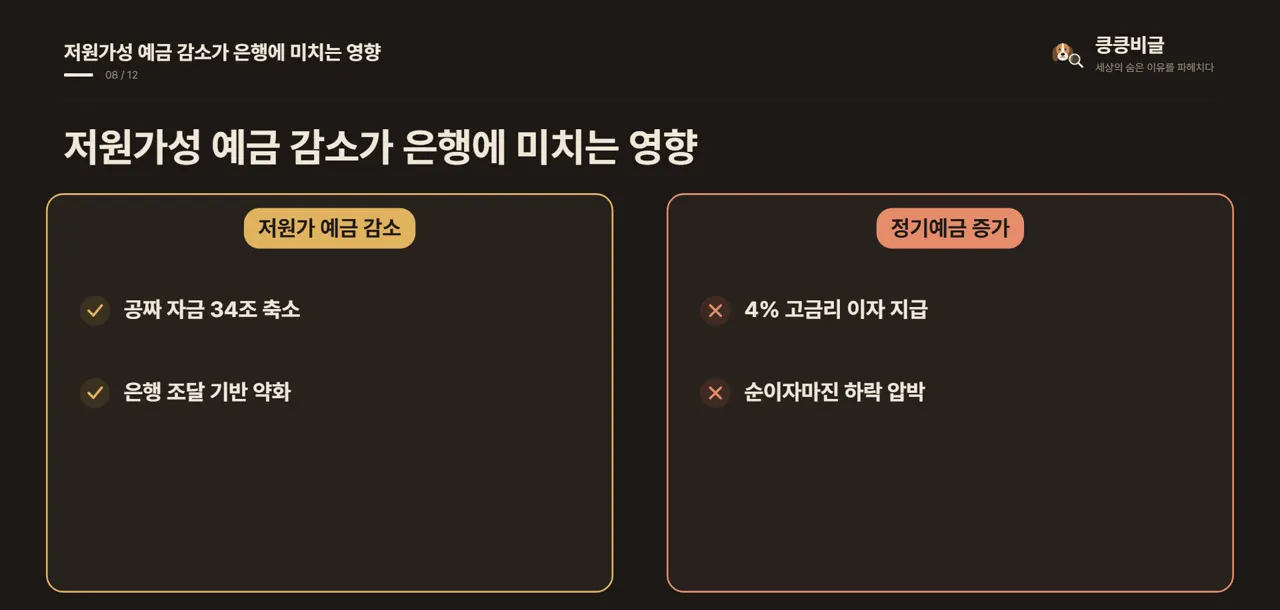
그래서 이 변화는 은행에 부담이 된다. 저원가성 예금이 줄어드는 반면 금리가 높은 정기예금이 늘어나면 은행의 자금조달 비용이 커질 수 있다.1 iM증권 연구원은 은행지주의 3분기 순이자마진이 대체로 하락할 것으로 보면서, 정기예금 금리 상승과 기업 결제성 예금 감소 같은 핵심예금 관련 부담을 이유로 들었다.1
줄어든 돈이 전부 정기예금으로 간 것은 아니다
숫자를 나란히 놓아 보자. 5대 은행의 정기예금 잔액은 12일 기준 1009조 9242억 원으로, 지난달 말 1006조 871억 원보다 3조 8371억 원 늘었다.1 요구불예금은 34조 5464억 원이 줄었고 정기예금은 3조 8371억 원이 늘었다.1
한 시중은행 관계자는 요구불예금이 개인보다 기업 자금의 비중이 큰 편이라 월초 결제대금이나 운영자금 이동 등에 따라 잔액 변동 폭이 커질 수 있다고 설명했다.1 그는 요구불예금 감소분이 모두 정기예금으로 이동했다고 보기는 어려운 만큼 자금 흐름을 더 지켜볼 필요가 있다고 말했다.1 기업 결제 시기 같은 요인이 변동 폭을 키울 수 있다는 것이다. 따라서 '34조 원이 4% 예금으로 갔다'는 해석은 기사 근거로 뒷받침되지 않는다. 증가한 정기예금 3조 8371억 원이라는 숫자가 이 해석의 한도를 보여 준다.1
금리는 왜 오르고 있나
배경에는 한국은행의 금리 인상이 있다. 한국은행은 7월과 8월에 기준금리를 연이어 올려 현재 연 3.00%를 유지하고 있다.1 이후 시장금리가 오르면서 은행들이 수신금리를 조정하고 있다는 것이 뉴스투데이의 설명이다.1 한국은행도 예금금리 오름세의 배경으로 시장금리 상승을 꼽았다.2
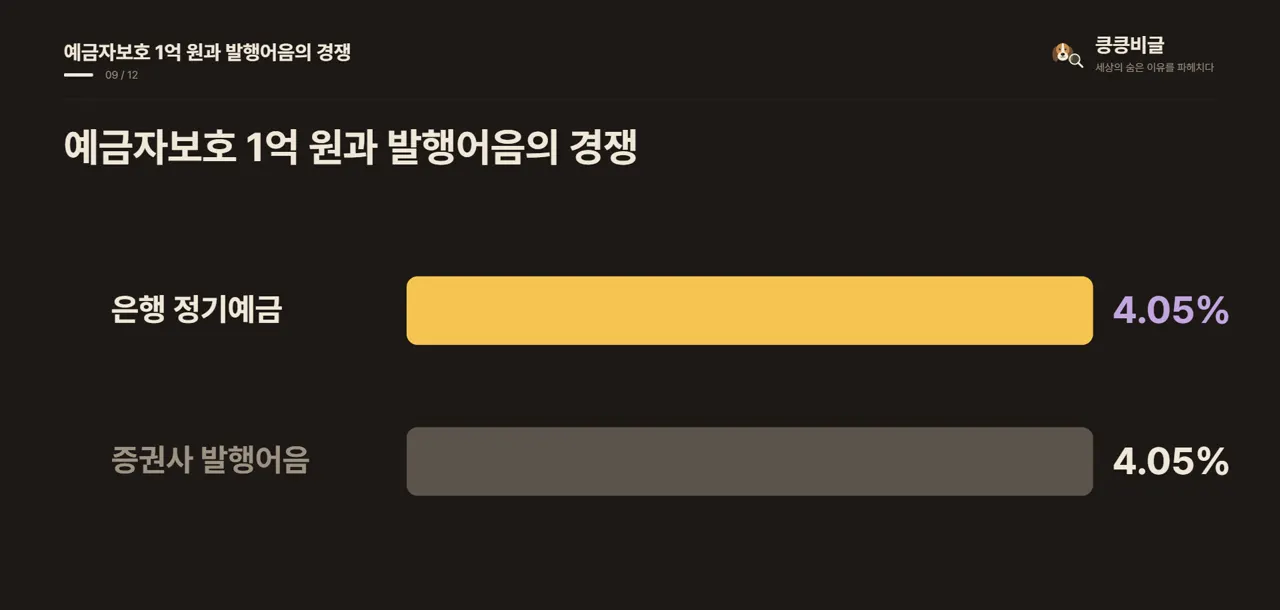
증시 상황도 한몫한다. 국내 증시가 하반기 들어 하락세에 접어들면서 투자자금이 은행 예금으로 돌아오는 '역머니무브' 현상이 나타나고 은행들의 고객 유치 경쟁도 치열해졌다.3 은행 정기예금 금리가 증권사 발행어음 금리와 비슷해졌다는 점도 눈에 띈다. 1년 만기 정기예금 중 우대금리를 포함해 가장 높은 상품은 연 4.05%인데, 1년 물 발행어음 금리도 NH투자증권과 신한투자증권이 연 4.05%다.3
여기에는 차이가 하나 있다. 은행 정기예금은 1인당 최대 1억 원까지 예금자보호가 지원되지만, 발행어음은 예금자보호 대상이 아니다.3 금리가 같다면 위험의 크기가 다르다는 뜻이다.
특판 금리를 볼 때 조건을 읽어야 한다
높은 금리 상품에는 조건이 붙어 있다. 신한은행의 '슈퍼SOL 웰컴 정기예금'은 기본금리 연 3.6%에 슈퍼SOL 이용과 신규 급여 거래 등 조건을 충족하면 최대 0.4%포인트의 우대금리가 더해져 연 4.0%가 된다.1 만기는 12개월, 1인당 가입한도는 2000만 원, 총 판매한도는 5000억 원이다.1 NH농협은행의 상품은 기본금리 연 3.65%에 우대금리 최대 0.25%포인트를 더하고, 최근 6개월간 농협은행 예·적금 보유 이력이 없는 고객에게 추가 우대가 적용된다.1
같은 기사에서 5대 은행의 1년 만기 대표 정기예금 금리는 연 3.45~3.60% 수준으로 형성돼 있다고 한다.1 눈에 띄는 연 4%는 조건을 맞춘 사람에게 돌아가는 최고 금리이고 한도도 정해져 있다.
내 생활에서 확인할 것
- 입출금 통장에 오래 둔 돈이 있는지 본다. 요구불예금은 언제든 뺄 수 있는 대신 정기예금보다 이자가 낮은 쪽에 가깝다.1
- 특판 상품은 우대조건과 한도를 먼저 읽는다. 신한 상품은 1인당 2000만 원까지, 총 5000억 원 한도다.1
- 은행 정기예금과 증권사 발행어음을 비교할 때 예금자보호 여부를 함께 본다. 은행은 1인당 최대 1억 원까지 보호된다.3
- 한국은행 금통위 결과를 챙긴다. 기사에서도 기준금리 결정 이후 예금금리가 기준금리 인상 폭만큼 오를지는 불확실하다고 했다.1
정리
요구불예금이 보름 새 34조 5464억 원 줄었지만, 같은 기간 정기예금 증가분은 3조 8371억 원이다.1 은행 관계자는 기업 자금의 월초 결제 이동 등으로 잔액 변동이 커질 수 있다고 설명했다.1 정기예금 금리가 연 4%대에 들어서고 증시에서 예금으로 돈이 돌아오는 흐름도 보이지만, 줄어든 요구불예금 전부가 정기예금으로 갔다고 단정하기는 어렵다. 이 글의 숫자는 기사 시점 기준이며 이후 달라질 수 있다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1뉴스투데이2026-10-14
“지난 12일 기준 5대 시중은행의 요구불예금 잔액은 640조9785억원으로 지난달 말 675조5249억원보다 34조5464억원 줄었다.”
“시중은행에서 최고 연 4%에 달하는 고금리 정기예금 상품이 잇따라 출시되고 있다.”
- 2강원도민일보2026-10-14
“올해 6월 연 3% 안팎에 머물던 주요 은행 예금금리는 지난달 3%대 중반으로 오른 데 이어, 이달 들어 일부 우대상품을 중심으로 연 4%대에 진입했다.”
- 3소비자가 만드는 신문2026-10-14
“특히 국내 증시가 하반기 들어 하락세에 접어들면서 투자자금이 은행 예금으로 귀환하는 '역머니무브' 현상이 발생하면서 은행들의 고객 유치 경쟁도 치열해지고 있다.”
“1인당 최대 1억 원까지 예금자보호가 지원되는 은행 정기예금이 예금자보호 대상이 아닌 발행어음과 같은 수준의 금리를 제공하는 상황이다.”