국민연금 10년(120개월) 수급 요건과 119개월 반환일시금 수령을 피하는 방법
국민연금은 최소 가입기간 10년(120개월)을 채워야 평생 매달 노령연금을 받을 수 있지만, 불과 1년 미만을 남겨두고 납부를 멈춘 중장년층이 2만 2750명에 달한다. 초기 가입자의 1억 원 이상 수급 사례와 119개월 반환일시금 통계를 비교하고, 임의계속가입과 추후납부로 연금 수급권을 지키는 실무 절차를 정리한다.
 이 내용이 나온 영상퇴직연금 DC로 왜 바꿨을까영상으로 보기 · 7:08
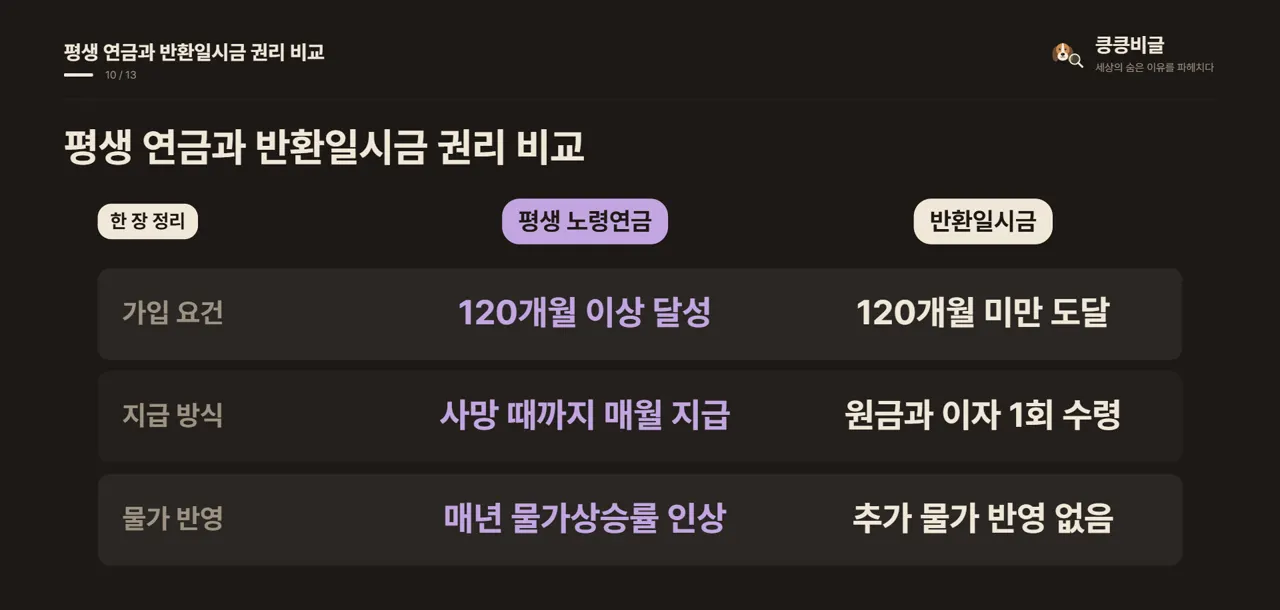
이 글은 2026년 10월 13~14일 국회 보건복지위원회 국정감사에서 공개된 국민연금공단 제출 자료 및 관련 보도를 기준으로 작성됐다123 . 국민연금 제도는 최소 가입기간 10년(120개월)이라는 기준선을 넘느냐에 따라 노후에 받는 돈의 성격이 완전히 달라진다13 . 120개월을 채우면 사망할 때까지 매달 물가상승률이 반영된 노령연금을 평생 받지만, 단 한 달이 모자란 119개월에서 멈추면 그동안 낸 원금에 소정의 이자만 더한 반환일시금을 한 번 받고 수급 관계가 끝난다23 .
국정감사 자료를 보면 한편에서는 보험료로 1000만 원 이하를 내고도 1억 원 넘게 연금을 받은 수급자가 1만 9972명에 이르는 반면, 다른 한편에서는 최소 가입기간까지 불과 1~12개월만 남겨둔 채 납부를 중단한 55~59세 가입자가 2만 2750명에 달하는 것으로 집계됐다12 . 왜 이런 격차가 발생하는지 제도의 역사적 구조와 100~119개월 구간의 실제 통계를 짚어보고, 60세 전후 가입자가 평생 연금 수급권을 확보할 수 있는 제도적 장치를 살펴본다23 .
833만 원 내고 1억 1190만 원 수령: 초기 가입자와 평생 연금의 구조
국회 보건복지위원회 소속 최보윤 의원실이 국민연금공단에서 제출받은 자료에 따르면, 본인이 낸 보험료가 1000만 원 이하인데도 누적 수급액이 1억 원을 넘어선 가입자는 1만 9972명으로 나타났다1 . 이들은 평균 833만 원의 보험료를 납부하고 260개월(약 21년 8개월) 동안 총 1억 1190만 원의 연금을 수령해 납부 원금의 10배가 넘는 금액을 받았다1 . 범위를 넓혀 본인이 낸 보험료보다 더 많은 연금을 받은 수급자를 합산하면 최소 326만 147명에 달한다1 .
납부 보험료 구간별로 세분화해 보면, 보험료를 1000만 원 이하로 낸 75만 8893명 가운데 20만 2486명이 5000만 원 이상을 받았고, 4000만 원 이상은 10만 4156명, 3000만 원 이상은 10만 5168명, 2000만 원 이상은 12만 4938명, 1000만 원 이상은 11만 8630명으로 집계됐다1 . 또한 납부액이 1000만 원 초과~2000만 원 이하인 205만 9542명 중에서는 129만 4563명이 2000만 원 넘는 연금을 받았으며, 이 가운데 329명은 누적 수령액이 2억 원을 넘겼다1 . 1억 원 이상 수급자를 납부 구간별로 보면 1000만 원 초과~2000만 원 이하 구간이 11만 6226명으로 가장 많았고, 2000만 원 초과 11만 1749명, 3000만 원 초과 9만 8256명, 4000만 원 초과 8만 6560명, 5000만 원 초과 8만 1404명 순으로 나타났다1 .
이처럼 적은 납부액으로 높은 수령액이 가능했던 배경에는 제도 도입 초기의 높은 혜택 구조가 자리 잡고 있다1 . 국민연금이 처음 도입된 1988년에는 가입을 독려하기 위해 보험료율을 3%로 낮게 책정하면서 소득대체율은 70%로 높게 설계했다1 . 또한 현재는 10년(120개월)을 채워야 노령연금 수급 자격이 주어지지만, 제도 초기에는 1999년까지 한시적으로 5년만 가입해도 연금을 지급하는 특례노령연금 제도가 운영됐다1 . 이후 고령화와 저출생에 따른 재정 지속 가능성 문제로 모수개혁을 거치며 보험료율은 13%, 소득대체율은 43%로 조정됐으나, 물가상승률을 반영해 평생 지급한다는 공적연금의 핵심 강점은 여전히 유지되고 있다1 .
10년 문턱 앞 2만 2750명의 납부 중단과 119개월 일시금 수령 실태
평생 연금의 혜택이 분명함에도 정작 수급권 확보 직전에 멈춰 서는 중장년층은 적지 않다2 . 허종식 의원실이 국민연금공단으로부터 받은 2026년 6월 기준 자료를 보면, 의무가입 막바지 연령대인 55~59세 가운데 가입기간이 108~119개월인 사람은 총 12만 6701명이다2 . 앞으로 1~12개월만 더 보험료를 내면 최소 가입기간 120개월을 채울 수 있는 집단이다2 .
그러나 이 12만 6701명 중 18%에 해당하는 2만 2750명은 현재 보험료 납부를 멈춘 상태다2 . 세부적으로는 실직이나 폐업 등 소득 감소를 이유로 납부예외를 신청한 지역가입자가 5656명이고, 주당 60시간 미만 근로자이거나 타 공적연금 가입자 등에 해당해 아예 가입 대상에서 빠진 적용제외자가 1만 7094명이다2 . 특히 의무가입 종료 시점인 60세가 코앞으로 다가온 58~59세 미납자가 7417명이며, 그중 당장 1년 안에 60세가 되는 59세 가입자만 3227명에 이른다2 .
실제로 120개월 문턱을 넘지 못해 연금 대신 일시금을 택하는 사례는 매년 늘고 있다3 . 서영석 의원실 자료를 보면 60세 도달을 사유로 반환일시금을 수령한 사람 중 가입기간이 100~119개월인 인원은 2021년 7294명에서 2025년 9607명으로 32% 증가했으며, 2021년부터 2026년 6월까지 누적 인원은 4만 7082명으로 집계됐다3 .
더욱 안타까운 대목은 단 한두 달 차이로 평생 연금을 놓친 사람들이다3 . 최소 기준인 120개월에서 딱 한 달이 모자란 119개월 상태로 반환일시금을 받아 간 사람은 2021년 524명, 2022년 546명, 2023년 535명, 2024년 501명, 2025년 552명, 2026년 상반기 270명으로 최근 6년간 누적 2928명에 달했다3 . 여기에 두 달이 부족한 118개월 가입자까지 더하면 최근 6년 사이 불과 한두 달 차이로 연금 수급권을 포기하고 일시금을 받은 사람이 5644명이다3 . 2026년 6월 기준 전체 120개월 미충족자 1086만 명 가운데 100~119개월 구간에 놓인 가입자는 159만 명이며, 2025년에 60세가 된 1965년생 중에서도 120개월 미달자가 21만 9000명(이 중 100~119개월은 3만 1000명)에 이른다3 .
왜 119개월에서 포기하는가: 통합 안내의 한계와 정보 격차
한 달치 보험료만 더 내면 평생 연금이 나오는 상황에서 수천 명이 일시금을 택하는 배경에는 제도 안내 방식의 사각지대가 있다23 . 현재 국민연금공단은 가입기간이 10년 미만인 중장년층에게 전자문서·문자·우편 등을 일괄 발송하고, 60세 도달 3개월 전과 60세 도달 1개월 후, 61세 도달 월 등 세 차례에 걸쳐 안내문을 보낸다23 .
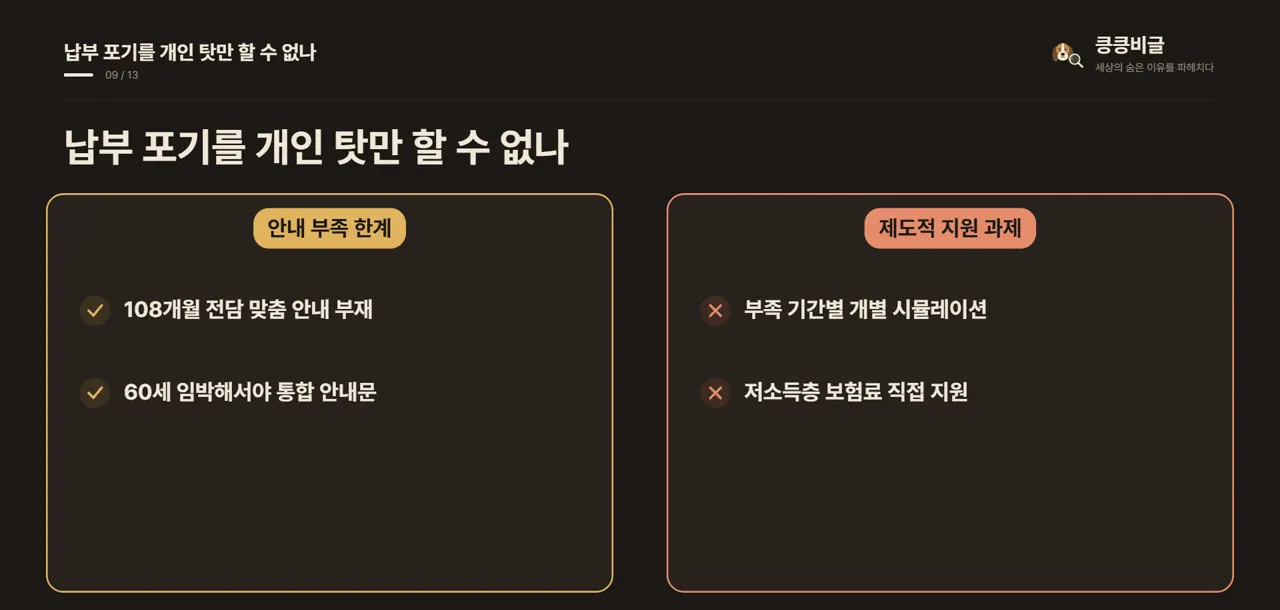
그러나 수급권 확보까지 1년 안팎(108~119개월)을 남겨둔 가입자를 별도로 추려내어 맞춤형으로 독려하는 사전 관리 체계는 부족한 실정이다2 . 60세를 3개월 앞둔 시점에 발송되는 첫 안내문 역시 임의계속가입 신청 방법과 반환일시금 청구 절차를 함께 적은 통합안내문 형태여서, 당장 현금이 필요하거나 제도를 정확히 이해하지 못한 가입자가 일시금 청구를 선택하기 쉽다23 . 본인이 120개월까지 정확히 몇 개월 모자라는지 알려주는 구체적인 안내가 60세가 지난 뒤에야 이뤄진다는 점도 적기 대응을 어렵게 만드는 요인으로 지적된다2 .
임의계속가입과 추후납부(추납)로 120개월 채우는 실무 절차
의무가입 연령인 만 60세가 지났거나 소득 공백으로 납부가 중단됐더라도 120개월을 채울 수 있는 공식 통로는 열려 있다2 . 대표적인 두 가지 제도가 임의계속가입과 추후납부(추납)다2 .
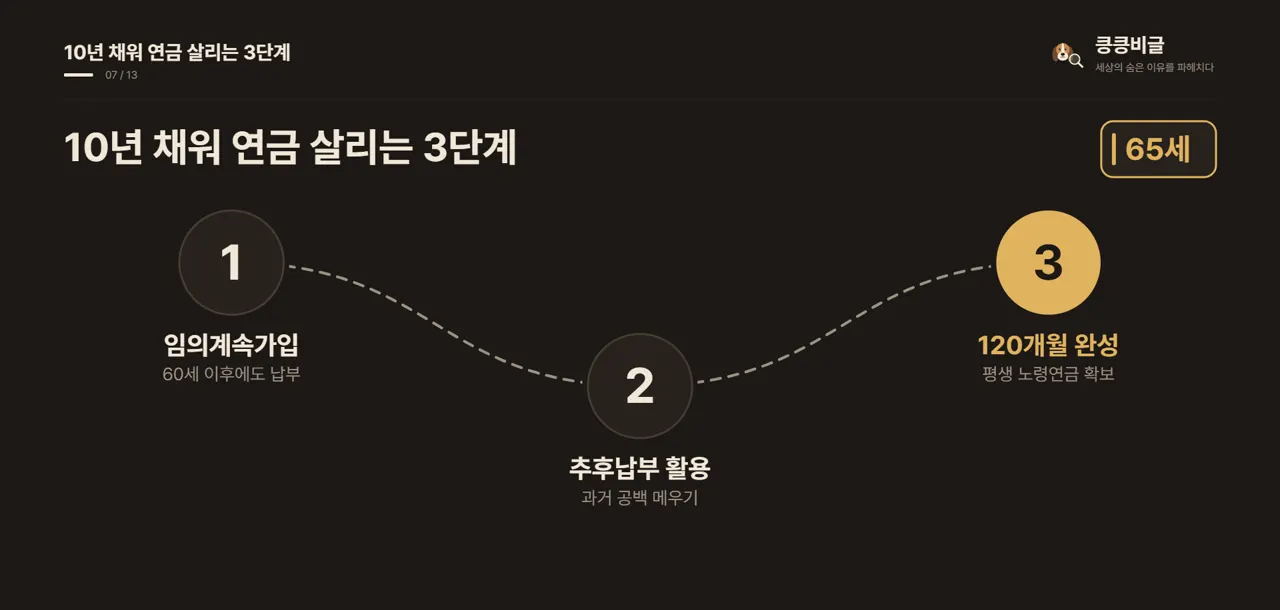
첫째, 임의계속가입은 만 60세에 도달해 의무가입 대상에서 벗어났더라도 가입기간이 120개월에 미치지 못하거나 연금액을 늘리고 싶을 때 신청해 계속 보험료를 내는 제도다2 . 예를 들어 만 60세 시점에 가입기간이 118개월이나 119개월인 사람이라면, 반환일시금을 청구하는 대신 임의계속가입을 신청해 한두 달 동안만 보험료를 더 납부하면 즉시 120개월 요건을 충족해 평생 노령연금을 받을 수 있다23 .
둘째, 추후납부(추납)는 과거에 실직·휴직·사업 중단 등으로 소득이 없어 보험료를 내지 못했던 납부예외 기간이나, 1988년 제도 도입 이후 보험료를 한 번이라도 낸 뒤 전업주부 등 적용제외자로 빠졌던 기간의 보험료를 뒤늦게 납부해 가입 개월 수를 복원하는 제도다12 . 일시 납부가 부담스러우면 분할납부를 활용할 수 있으며, 가입자 본인이 아직 60세 전이거나 임의계속가입 중일 때 신청할 수 있다23 .
노령연금 수급권 확보를 앞둔 55~59세 및 60세 전후 중장년층이 일시금 수령으로 인한 손실을 막기 위해 반드시 점검해야 할 항목은 다음과 같다23 .
- **만 55~59세 구간에서 본인의 정확한 가입 개월 수 조회**: 국민연금 앱(내 곁에 국민연금)이나 지사 방문을 통해 본인의 누적 가입기간이 100~119개월 구간에 속해 있는지, 120개월까지 몇 개월이 남았는지 먼저 확인해야 한다 .23
- **납부예외·적용제외 상태 방치 금지**: 55~59세의 108~119개월 가입자 중 미납 상태인 2만 2750명(납부예외 5656명, 적용제외 1만 7094명)처럼 납부가 멈춰 있다면, 60세가 되기 전에 임의가입 전환이나 소액 납부 재개 여부를 공단 지사와 상담하는 것이 유리하다 .2
- **60세 도달 시 반환일시금 즉시 청구 보류**: 60세 3개월 전에 통합안내문을 받더라도 덜컥 반환일시금을 신청하지 말고, 부족한 개월 수만큼 임의계속가입으로 채웠을 때 매달 받게 될 예상 노령연금액과 일시금 수령액을 먼저 비교해 봐야 한다 .23
- **저소득·구직 기간 보험료 지원 및 분할납부 제도 확인**: 당장 목돈 마련이 어렵더라도 실업크레딧 등 정부 지원 제도나 추후납부 분할납부 제도를 활용하면 1~12개월의 부족 기간을 메우는 부담을 크게 줄일 수 있다 .23
핵심 요약: 재정 개혁 논의 속에서도 120개월 수급권이 갖는 가치
국회예산정책처 재정 전망에 따르면 현행 제도(보험료율 13%, 소득대체율 43%)를 유지할 경우 국민연금 재정수지는 2050년 적자로 돌아서고 2069년 기금이 소진될 것으로 추산되며, 국회 정책토론회에서는 소득대체율 43%를 유지하기 위한 수지 균형 보험료율이 21.2%에 이른다는 분석도 제기됐다1 . 이에 따라 수급 개시 연령 상향이나 자동조정장치 도입 등 추가 개혁 논의가 이어지고 있다1 . 그러나 어떤 방식으로 제도가 손질되더라도 이미 가입기간 108~119개월을 채운 중장년층에게 남은 1~12개월을 마저 채워 120개월 평생 연금 수급권을 확보하는 것보다 확실한 노후 대비책은 없다23 . 60세 전후 가입자라면 반환일시금을 청구하기 전에 임의계속가입과 추후납부 가능 여부부터 확인하는 것이 노후 소득을 지키는 첫걸음이다23 .
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1국민일보2026-10-13
“국민연금공단으로부터 제출받은 자료를 토대로 납부보험료가 1000만원 이하인데 지급 받은 연금 수급액이 1억원을 넘는 사람은 1만9972명에 이른다고 밝혔다.”
“지금은 10년(120개월)을 가입해야 수급 자격이 주어지지만, 제도 초기 한시적으로 5년 가입기간만으로도 연금을 받을 수 있는 특례노령연금제도도 1999년까지 운영됐다.”
- 2파이낸셜뉴스2026-10-14
“올해 6월 기준 55~59세 중 가입 기간이 108~119개월인 사람은 12만6701명이다.”
“60세를 넘더라도 임의계속가입이나 추후납부(추납)을 이용하면 가입 기간을 채울 수 있지만 제도를 모르거나 신청을 하지 않으면 연금이 아닌 반환일시금 형태로 돌려받게 된다.”
- 3스트레이트뉴스2026-10-14
“국민연금 가입기간 10년을 채우면 평생 연금을 받을 수 있지만 한 달이 부족한 119개월에 반환일시금을 받은 사람이 최근 6년간 2928명에 달한 것으로 나타났다.”
“118개월 가입자까지 합치면 두 달 이내 차이로 연금 대신 일시금을 받은 사람은 5644명에 달했다.”