중신용자 대출금리만 0.54%p 폭등… 고신용·저신용 사이 '낀 세대' 이자 폭탄의 진짜 내막
대출금리 상승기 속에서 신용점수 800점대 중신용자의 이자 부담이 가장 가파르게 치솟은 원인과 구조적 배경을 분석합니다. 고신용자는 우대금리로, 저신용자는 정부 포용금융으로 방어되는 사이 그 어느 혜택도 받지 못하는 정책 사각지대의 '회색지대' 중신용자 차주들이 겪는 현실을 짚어드립니다.
 핵심만 먼저
1부신용등급별 금리 인상폭 비교
신용점수 800점대 중신용자의 대출금리가 6.59%까지 치솟았습니다.1 고신용자나 저신용자보다 중신용자의 대출금리가 왜 더 가파르게 뛸까요?
중신용자의 신용대출 평균금리는 두 달 사이 0.54%포인트나 급등했습니다.1 반면 고신용자는 0.35%포인트, 저신용자는 0.22%포인트 오르는 데 그쳤습니다. 신용점수가 중간인 서민층이 가장 가파른 이자 상승 폭을 감당하고 있습니다.
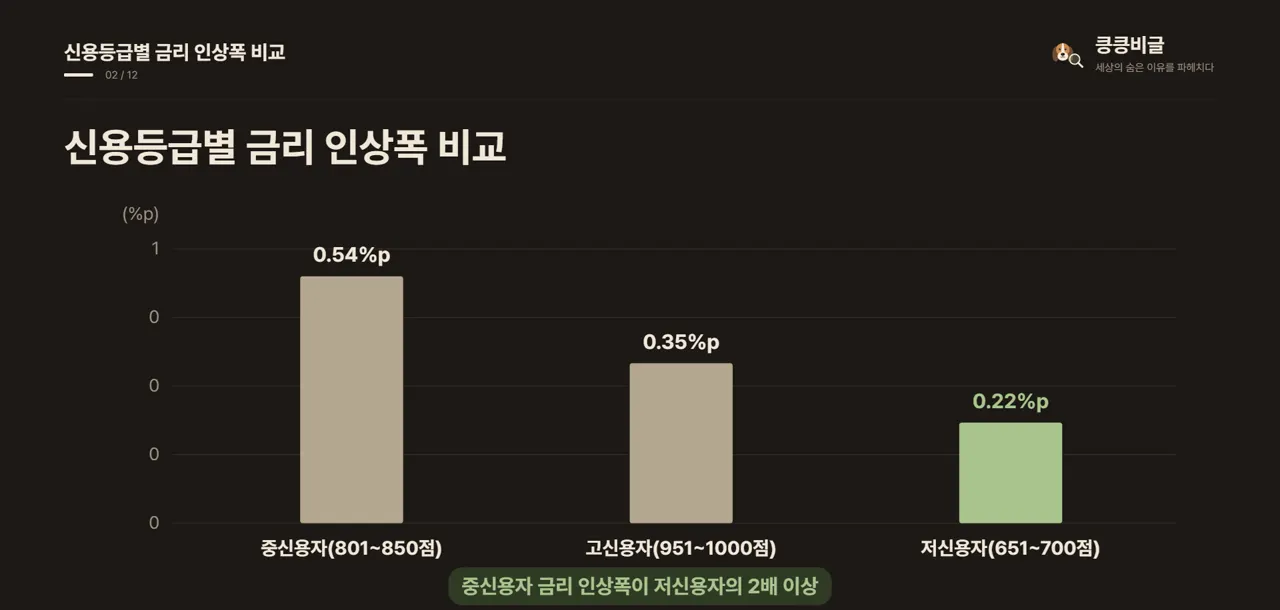
지난 7월 6.05%였던 중신용자 대출금리는 9월 들어 6.59%로 껑충 뛰었습니다.1 전체 일반신용대출 평균금리 상승폭을 훌쩍 넘어서며 가계에 큰 부담이 되고 있습니다. 급격한 금리 상승은 중산층과 서민들의 가처분 소득을 강하게 옥죄고 있습니다.
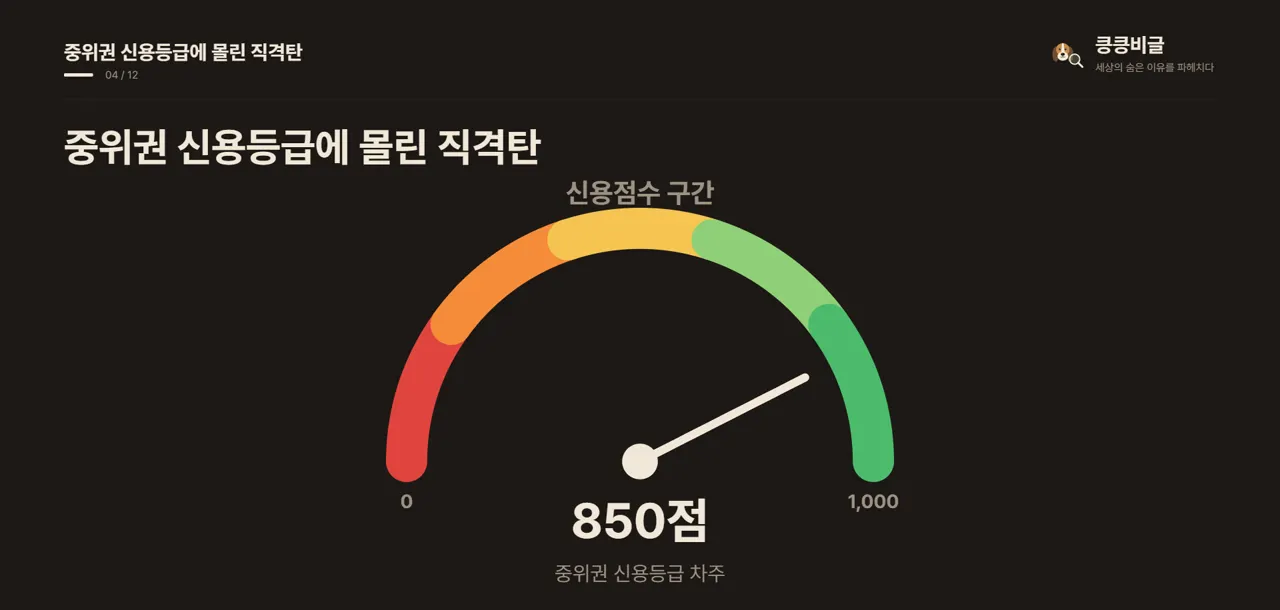
이번 금리 급등의 직격탄을 맞은 차주들은 주로 중간 신용층입니다. 일시적 요인으로 점수가 내려왔거나 금융 이력이 부족한 청년층이 대다수입니다. 신용도가 결코 나쁘지 않은데도 가장 무거운 이자 짐을 짊어지게 되었습니다.
저신용자의 경우 정부 포용금융 정책 덕분에 상승폭이 0.22%포인트에 그쳤습니다.1 정부가 은행권을 향해 중저신용자 대출 확대를 주문하며 관리를 완화해 주었기 때문입니다. 결국 정부의 정책적 지원을 받는 저신용자 층은 상대적으로 금리 방어가 가능했습니다.
반대로 고신용자는 탄탄한 자산과 상환 여력을 바탕으로 은행의 우대금리를 받습니다. 고신용자 차주의 신용대출 금리는 상대적으로 안정적인 수준에 머물렀습니다. 은행들이 우량 고객을 붙잡기 위해 각종 가산금리 감면 혜택을 몰아주기 때문입니다.
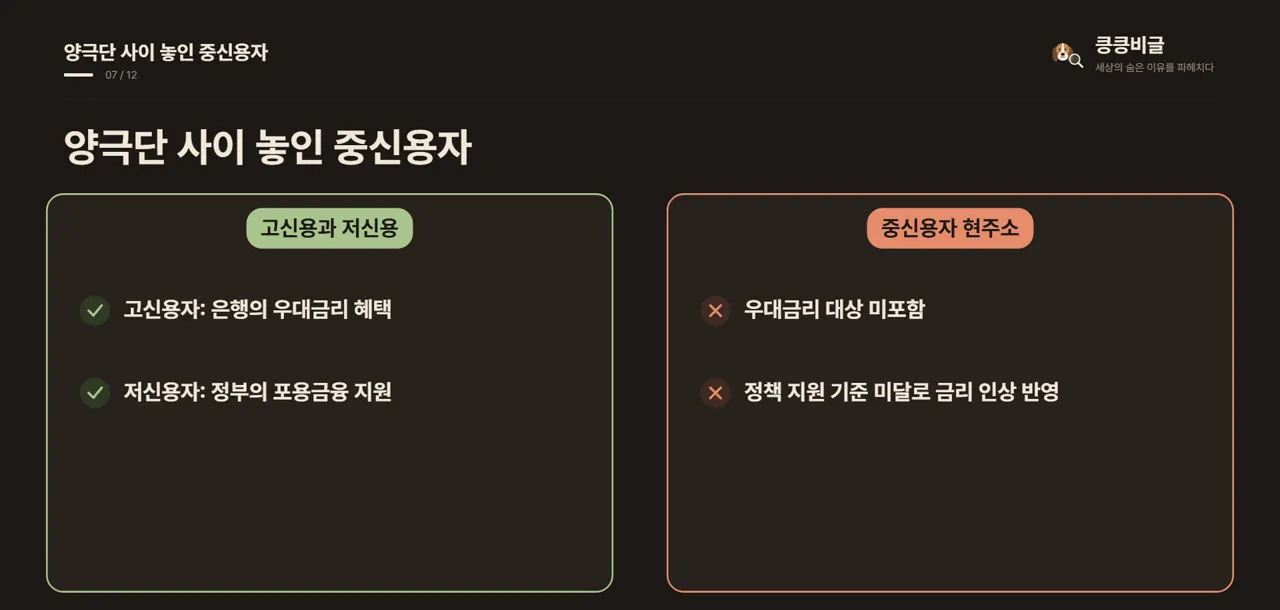
우대금리를 받는 고신용자와 정책 혜택을 받는 저신용자 사이에서 중신용자는 소외됐습니다.1 양쪽 어디에도 속하지 못하는 이른바 금융의 사각지대에 놓인 셈입니다. 은행 창구에서도 금리를 감면해 줄 기준이 없어 금리 상승의 영향을 온전히 받게 됩니다.
전체 은행 가계대출 금리 역시 4.76%로 2년 9개월 만에 최고치를 기록했습니다.2 주택담보대출 금리가 4.66%로 오르며 가계 대출 전반의 금리를 밀어 올렸습니다.3 시장금리 상승세가 지속되면서 전반적인 대출 환경이 빠르게 얼어붙고 있습니다.
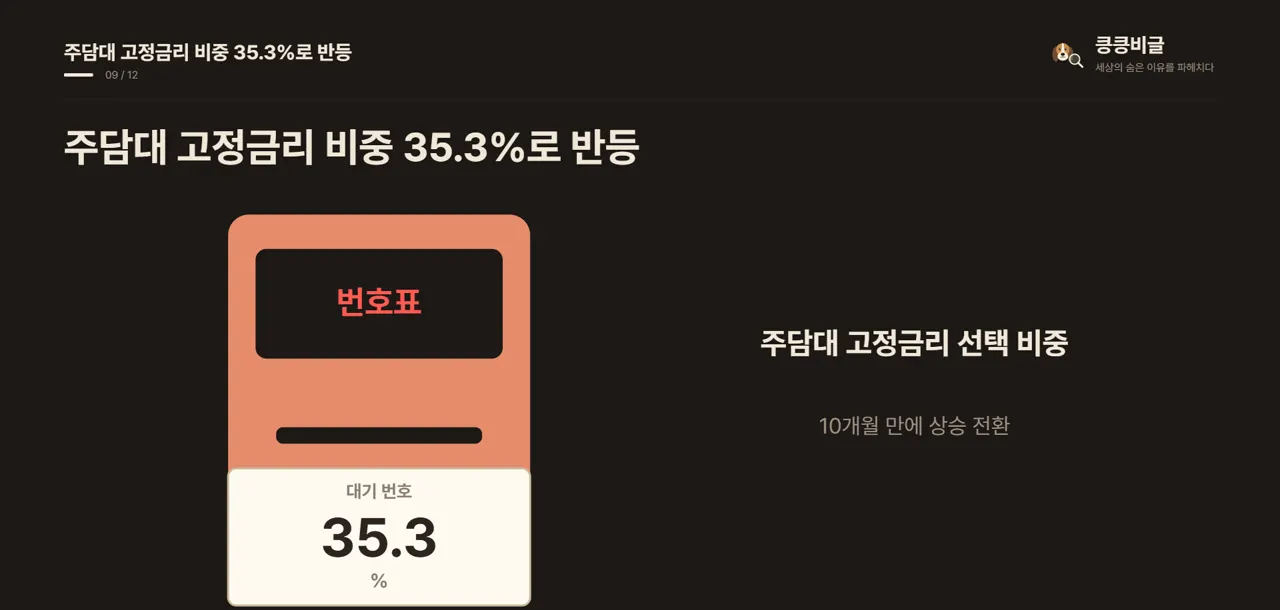
대출금리가 계속 뛰자 주택담보대출 고정금리 비중은 35.3%로 상승했습니다.2 이자 부담을 조금이라도 줄이기 위해 고정형 상품으로 이동하는 흐름이 나타났습니다. 금리 변동의 불확실성을 피하려는 차주들의 필사적인 방어 움직임입니다.
대출금리가 뛰는 동안 예금금리는 제자리를 지켜 예대금리차는 다시 벌어졌습니다.3 일반신용대출 금리가 6.33%까지 올라서며 대출자의 실제 부담은 더욱 무거워졌습니다.2 은행의 이자 마진이 확대되는 사이 대출 차주들의 한숨은 깊어지고 있습니다.
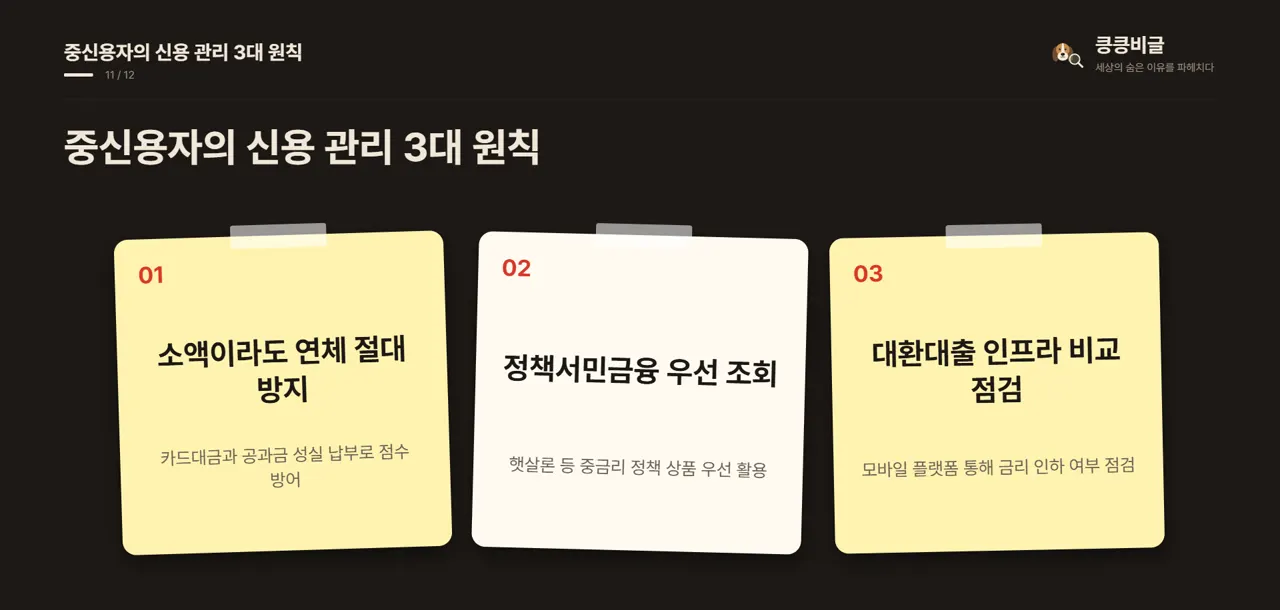
중신용자가 이자 폭탄을 피하기 위해서는 적극적인 신용 관리가 필수적입니다. 소액의 카드대금이라도 연체 없이 갚아 신용점수를 끌어올리는 노력이 필요합니다. 정부의 중금리 정책 대출이나 대환 플랫폼을 수시로 확인하는 습관이 중요합니다.
금리 인상기의 부담이 사회의 중심 허리인 중신용자에게 집중되는 것은 큰 문제입니다. 더 늦기 전에 중신용 차주들을 포용할 수 있는 촘촘한 대책이 마련되어야 합니다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1뉴스투데이2026-10-04
“중신용자들의 9월 일반신용대출 평균금리는 6.59%로 나타났다. 이는 지난 7월 평균금리(6.05%)에 비해 0.54%포인트 급등한 수준이다.”
“우대금리를 받는 고신용자와 포용금융 정책의 혜택을 받는 저신용자 사이에서 소외되는 현상으로 해석된다.”
- 2파이낸셜뉴스2026-09-30
“가계대출 금리는 전월(4.64%)보다 0.12%p 상승한 4.76%를 기록했다.”
“주택담보대출 고정금리 비중은 전월 대비 3.4%p 상승한 35.3%를 기록했다.”
- 3서울신문2026-10-01
“8월 주담대 금리는 전월보다 0.18% 포인트 오른 4.66%로, 2022년 11월 이후 최고치였다.”
“대출금리에서 예금금리를 뺀 예대금리차(1.19% 포인트)는 7개월 만에 다시 벌어졌다.”