주담대 고정금리와 변동금리의 격차가 0.35%p로 좁혀졌다 — 순수고정형 13%의 한국 대출 구조
8월 은행의 고정형 주담대 금리는 4.88%, 변동형은 4.53%로 격차가 0.35%포인트까지 좁혀졌고, 주담대 중 고정금리형 비중은 10개월 만에 35.3%로 반등했다. 고정금리와 변동금리의 차이, 한국 주담대의 구조(순수고정형 약 13%), 4분기에 금리가 다시 정해지는 165조 원, 금융당국이 논의하는 장기 고정금리 상품과 스트레스 DSR을 기사 원문으로 정리했다. 보도 시점을 기준으로 쓴 글이다.
 이 내용이 나온 영상대출 갈아타라더니 왜 이자가 늘었을까영상으로 보기 · 9:04
고정과 변동의 금리 차이가 줄었다
한국은행이 발표한 2026년 8월 금융기관 가중평균 금리에 따르면 은행의 신규 가계대출 금리는 연 4.76%로 전월보다 0.12%포인트 올랐다.1 주담대 금리는 전월보다 0.18%포인트 오른 4.66%로 2022년 11월 이후 가장 높았다.1 서울신문은 이 흐름 속에서 차주들이 고정금리로 눈을 돌리고 있다고 전했다.
그 배경에는 두 금리의 간격이 좁아진 사정이 있다. 8월 고정형 주담대 금리는 4.88%로 전월보다 0.12%포인트 올랐지만, 변동형은 4.53%로 0.18%포인트 올랐다.1 변동금리가 더 가파르게 오르면서 변동금리의 가격 이점이 줄었고, 당장 싼 금리보다 앞으로 이자 부담을 예측할 수 있는 상품을 택하는 차주가 늘었다는 해석이다.
이 글은 이 보도가 나온 시점의 통계를 기준으로 쓴다. 금리와 비중은 이후 달라질 수 있다.
고정금리와 변동금리는 무엇이 다른가
기사에는 이 차이를 보여 주는 사례가 나온다. 서울 강북구에서 집을 사며 주택담보대출을 받은 A씨는 고민 끝에 고정금리를 택했다. 변동금리보다 0.8%포인트 높아 3억 원을 빌리면 월 상환액이 약 14만 원 늘지만, 3개월마다 금리가 바뀌는 데 따른 부담을 피하고 싶어서였다.1 서울신문이 전한 사례다.
선택은 숫자에도 나타났다. 전체 가계대출 중 고정금리형 대출이 차지하는 비중은 8월 23.5%로 2025년 8월(62.2%) 이후 13개월 만에 상승세로 돌아섰다.1 주담대 중 고정금리형 비중도 전월 대비 3.4%포인트 확대된 35.3%로 10개월 만에 상승 전환했다.1
한국 주담대는 금리 변동에 노출돼 있다
고정금리 비중이 늘었다고 해도 구조 자체는 변동 위험에 크게 열려 있다. 올해 상반기 기준 국내은행 주담대 잔액 가운데 순수고정형은 100조 1000억 원으로 전체의 13% 수준이다.2 신규취급액 기준으로 보면 순수고정형 주담대는 올해 2분기 4조 3000억 원으로 전체의 10.4%에 불과하다.2 2024년 3분기 13조 6000억 원으로 정점을 찍은 이후 지속해서 줄어 왔다는 것이 국회 정무위원회 소속 의원실이 금융감독원 자료를 분석한 결과다.2
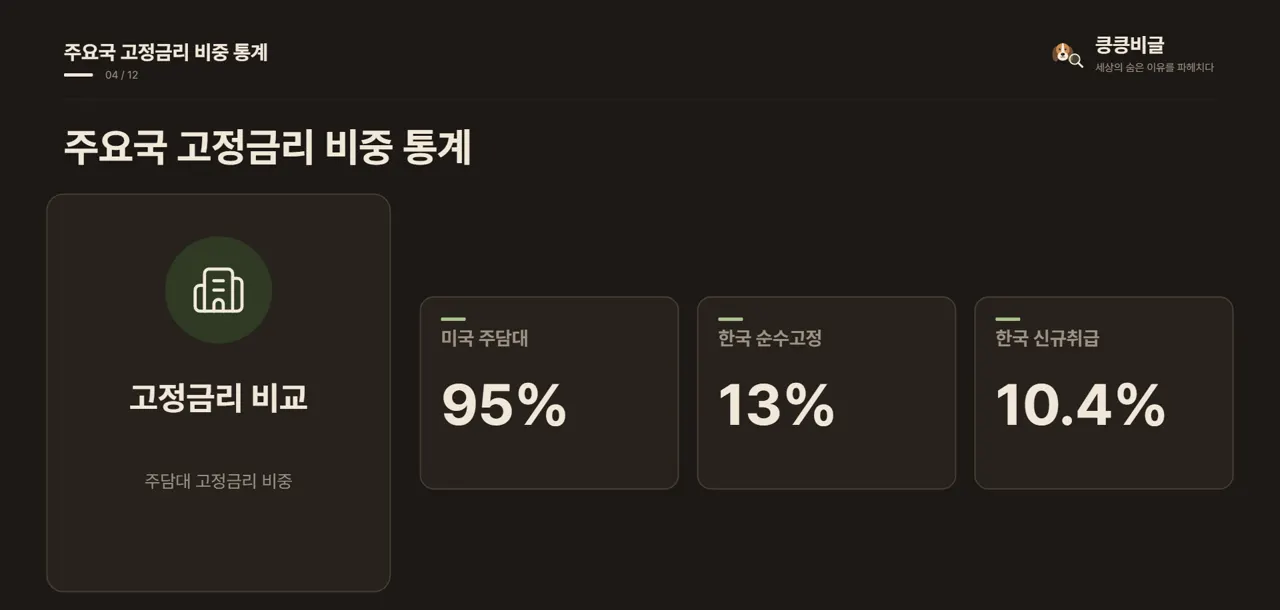
해당 분석은 미국과의 차이도 언급했다. 미국의 경우 주담대의 95%가 고정금리 대출로 금리 변동 위험을 금융회사가 짊어지고 있다.2 반면 한국은 순수고정금리 대출이 10% 수준에 불과해 금리 변동에 따른 차주의 부담이 크다는 지적이다. 이 글은 이 분석이 정책 효과를 직접 평가한 것은 아니며, 구조의 차이를 숫자로 보여 준 자료라는 점에 초점을 둔다.
4분기에 금리가 다시 정해지는 165조 원
올해 4분기에 국내은행에서 금리가 다시 바뀌는 주담대 규모는 165조 원에 이르는 것으로 조사됐다. 이는 2029년 3분기까지의 향후 전망치 중 가장 큰 규모다.2 최근 기준금리가 오르는 시기라는 점을 고려하면 가계 부담이 급증할 수 있다는 우려가 함께 나왔다.
의원실은 해당 물량이 5년 주기 변동형이라고 가정했을 때, 대출 금리가 2021년 2분기 2.70%에서 2026년 2분기 평균 4.26%로 오르면 대출자들이 추가로 부담해야 할 상환금이 연간 약 1조 7212억 원 규모라고 추산했다.2 다만 변동형과 혼합형 대출이 섞여 있어 실제 대출 유형에 따른 추산에는 차이가 있을 수 있다는 단서가 붙었다.
금융당국은 어떤 대책을 논의하나
뉴데일리경제는 금융당국이 차주의 이자 부담을 연체 전 단계에서 덜어 주는 쪽으로 정책의 무게를 옮기는 것으로 알려졌다고 전했다. 고정금리 상품의 비중을 높여 차주가 변동금리 위험에 덜 노출되도록 하겠다는 취지다.3 일부 은행이 판매 중인 10년 고정금리 주담대와 6개월 변동금리 주담대의 금리 차이는 1%포인트에 육박해, 소비자가 고를 만한 수준까지 금리를 낮출 수 있느냐가 흥행을 좌우할 것으로 보인다는 관측이다.3
당국은 은행이 금리를 낮춰 장기 고정금리 상품을 선보이면 줄 수 있는 정책적 인센티브를 조만간 업권과 협의할 계획이다.3 예금보험료율이나 주택금융신용보증기금 출연료에 차등을 두는 방안 등이 거론된다. 취약 차주를 위한 정책 상품으로는 신용 하위 50% 이하 국민이 최대 100만 원을 연 4.5% 금리에 10년 만기로 빌릴 수 있는 'K-민생지킴대출'이 있다.3
이와 관련해 대출 규제도 변수다. 같은 기사는 당국 내부에서 금리가 오르는 시기에 스트레스 DSR이 차주의 충격을 줄여 주고 있다고 본다고 전했다. 연 소득 7000만 원인 차주가 연 4.35% 변동금리로 30년 만기 대출을 받으면 현행 스트레스 DSR 아래에서는 한도가 3억 3900만 원, 월 원리금이 약 169만 원으로 계산된다. 스트레스 DSR을 적용하지 않으면 한도는 4억 6900만 원, 월 원리금은 233만 원이다.3
내 생활에서 확인할 것
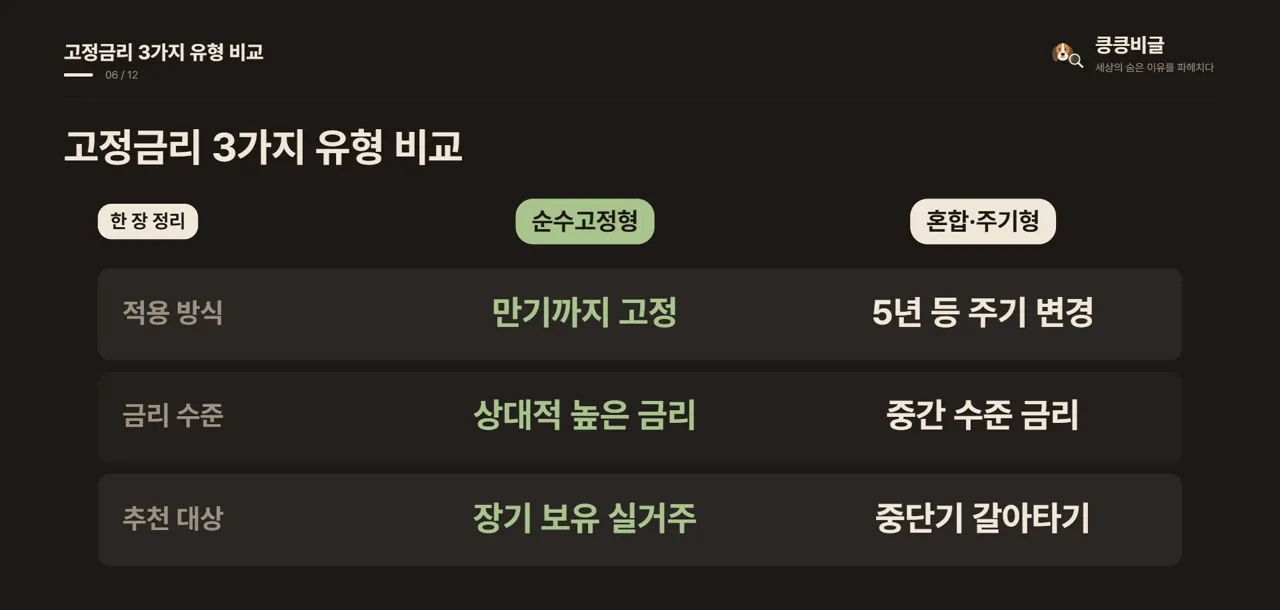
- 내 대출이 순수고정인지, 5년 등 주기마다 바뀌는 혼합·주기형인지, 변동형인지 확인한다. 순수고정형은 주담대 잔액의 13% 수준이다.2
- 금리가 다시 정해지는 시점을 달력에 적는다. 올해 4분기에 금리가 바뀌는 주담대가 165조 원이다.2
- 고정과 변동의 격차를 월 상환액으로 환산해 본다. 8월 고정형은 4.88%, 변동형은 4.53%였다.1
- 새 고정금리 상품이 나오면 격차와 중도상환 조건을 함께 본다. 일부 은행의 10년 고정과 6개월 변동은 1%포인트에 육박하는 차이가 있다.3
정리
8월 주담대 고정금리는 4.88%, 변동금리는 4.53%로 격차가 좁혀졌고, 고정형 비중은 35.3%로 10개월 만에 반등했다.1 그래도 한국 주담대 잔액의 순수고정형은 약 13%에 머물러 있다.2 4분기에는 165조 원의 금리가 다시 정해진다.2 금융당국은 고정금리 확대와 정책 모기지를 논의하고 있는 것으로 알려졌다.3 이 글은 보도 시점의 통계를 기준으로 했고, 내용은 이후 달라질 수 있다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1서울신문2026-10-01
“한국은행이 30일 발표한 ‘2026년 8월 금융기관 가중평균 금리’에 따르면 은행의 신규 가계대출 금리는 연 4.76%로 전월보다 0.12% 포인트 올랐다.”
“8월 고정형 주담대 금리는 4.88%로 전월보다 0.12% 포인트 올랐지만, 변동형은 4.53%로 0.18% 포인트 상승했다.”
- 2일간 NTN2026-10-08
“올해 상반기 기준 국내은행의 주담대 잔액 중 순수고정형의 비중은 100조1000억원으로 전체의 13% 수준이다.”
“신규취급액 기준으로 순수고정형 주담대는 올해 2분기 4조3000억원으로 전체의 10.4%에 불과하다.”
- 3뉴데일리 경제2026-09-27
“고정금리 상품의 비중을 높여 차주가 변동금리 리스크에 덜 노출되도록 하고, 연체가 발생하기 전에 상환 부담을 미리 관리하려는 취지로 풀이된다.”
“일부 은행이 판매 중인 10년 고정금리 주택담보대출과 6개월 변동금리 주택담보대출의 금리 차이는 1%포인트(p)에 육박한다.”