가계대출 총량 규제란? 뜻과 부작용, DSR 예외 70% 쏠림의 진실
가계대출을 억제하기 위해 은행별 대출 한도를 틀어막는 가계대출 총량 규제. 하지만 규제를 강화할수록 DSR 예외 대출 비중이 70%를 넘어서는 역설이 발생했습니다. 총량 규제의 개념과 작동 원리, 그리고 파장을 정리했습니다.
 이 내용이 나온 영상대출 갈아타라더니 왜 이자가 늘었을까영상으로 보기 · 9:04
 핵심만 먼저
1부가계대출 총량 규제의 정의
가계대출을 꽁꽁 묶었더니 뜻밖의 풍선효과가 나타났어요. 새로 나간 대출의 70.5%가 규제 예외 대출로 채워졌습니다.1 가계대출 총량 규제의 진짜 의미와 파장을 정리해 드릴게요.
가계대출 총량 규제는 금융당국이 은행별 대출 증가율 한도를 정해 강제로 묶는 정책입니다. 가계부채 급증을 막기 위해 은행 창구를 직접 조이는 강력한 브레이크 역할을 해요.
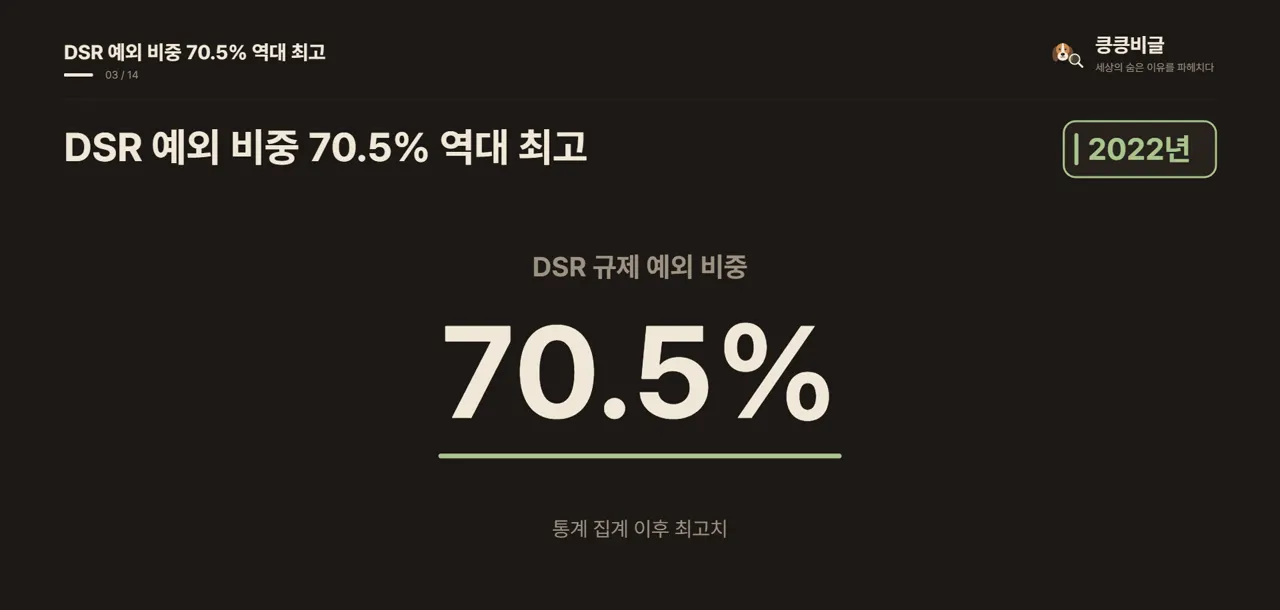
하지만 올해 2분기 신규 가계대출 중 70.5%가 규제 예외 대출이었습니다.1 한국은행이 관련 통계를 집계한 2022년 3분기 이후 가장 높은 수치예요.
중도금과 이주비 대출 비중은 14.1%에서 23.1%로 크게 확대됐습니다.1 1억 원 이하 대출은 29.9%로, 정책목적대출은 4.5%로 증가했습니다.2 총량이 묶이자 필수 자금인 집단대출과 소액대출로 대출이 쏠린 것입니다.1
은행들은 가계대출 총량 관리 속에서 중도금 등 집단대출과 소액대출 취급을 늘렸습니다.2 그 결과 정작 일반 금융소비자의 주담대와 신용대출 창구는 닫히게 되었어요. 총량 규제의 파급 효과가 일반 서민들의 대출 절벽으로 이어진 셈입니다.
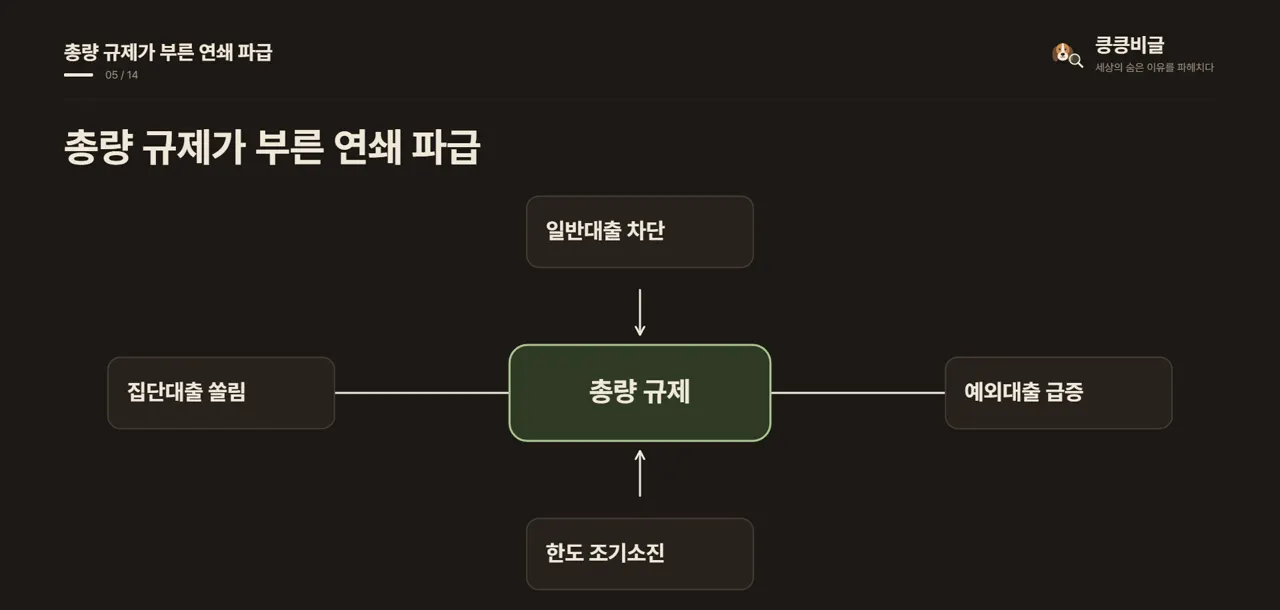
올해 1분기 63.9%를 거쳐 2분기에는 70.5%까지 가파르게 뛰었습니다.1 규제를 조이면 조일수록 예외 대출의 비중이 더 커지는 역설이 나타났어요.
신규 대출뿐 아니라 전체 가계대출 잔액에서도 예외 비중이 눈덩이처럼 불어났습니다. 지난해 49.1%에서 올해 2분기 51.2%까지 확대되었어요.1
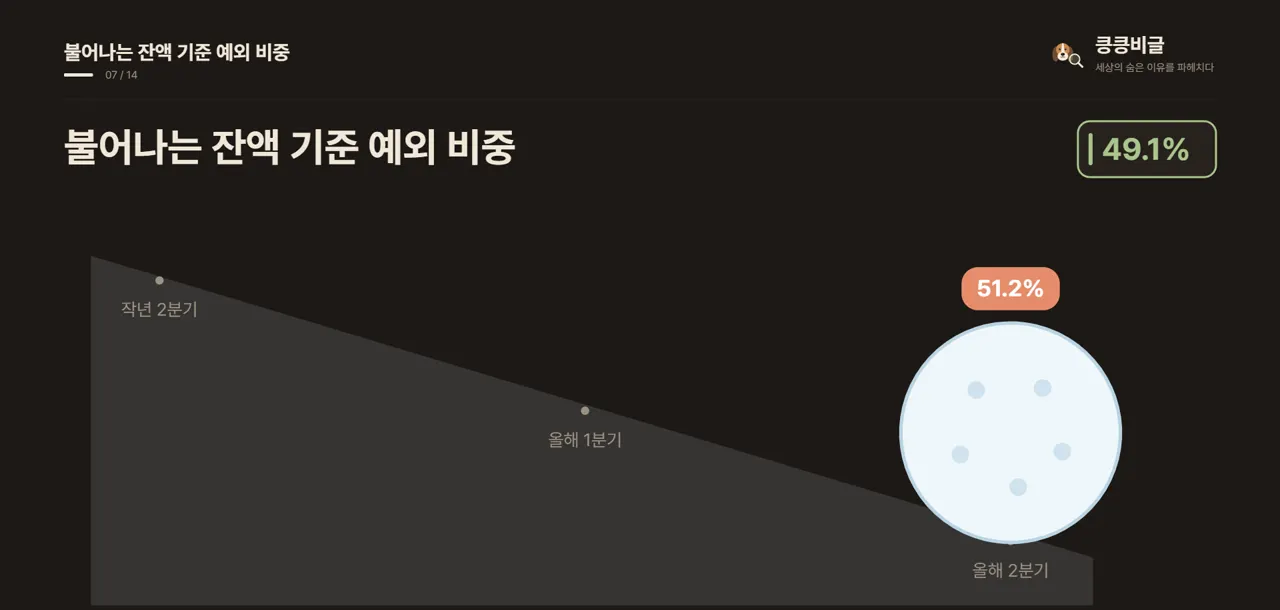
한도만 조이면 대출이 골고루 줄어들 것이라는 기대는 빗나갔습니다. 아파트 분양에 필수적인 중도금 대출은 은행이 취급을 거절하기 어렵기 때문이에요.1 결국 피할 수 없는 필수 대출로만 수요가 집중되는 결과를 낳았습니다.
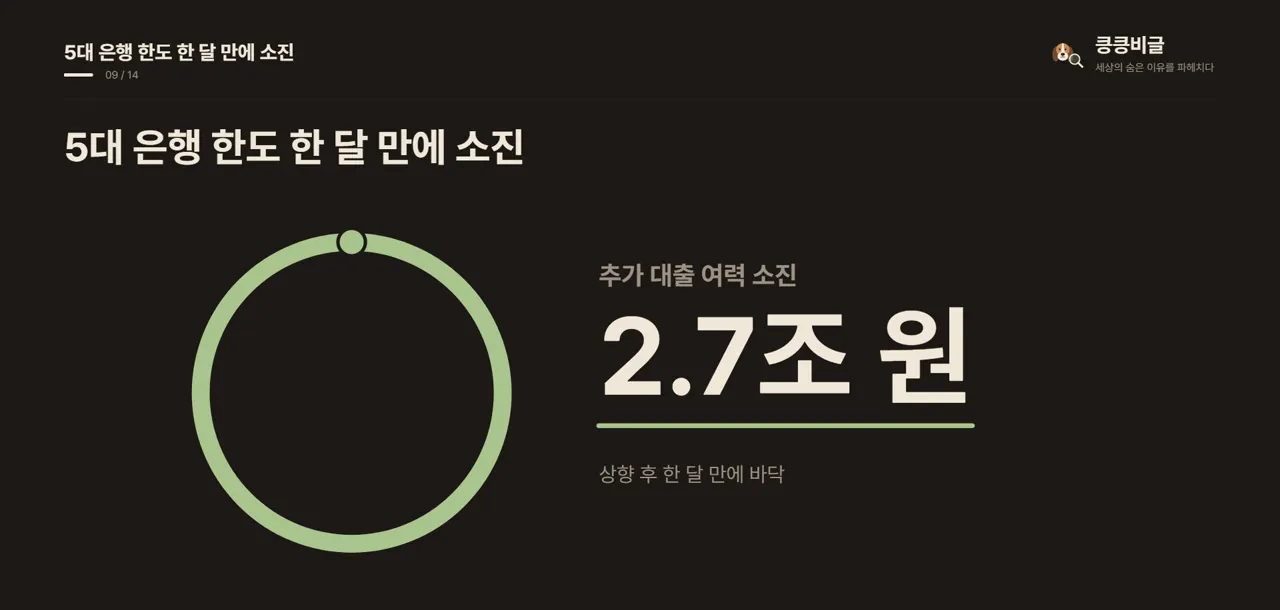
실제로 5대 은행의 추가 대출 여력 2조 7천억 원은 한 달 만에 모두 소진됐습니다.3 연간 목표치를 2천억 원 가까이 초과하면서 은행들의 대출 문턱은 더욱 높아졌어요.
중도금 비중이 23.1%로 늘어난 반면 전세대출 비중은 9.3%로 줄어들었습니다.1 필수 집단대출에 밀려 서민들의 전세자금 마련 문턱이 더 좁아진 셈이에요.
금융권에서는 총량을 풀지 않는 한 집단대출 쏠림이 불가피할 것으로 내다봤습니다.1 은행들이 연말까지 총량 한도를 엄격히 지켜야 하는 부담을 안고 있기 때문이에요.3
가계대출 총량 규제는 가계부채 억제라는 목표와 실수요자 차단이라는 부작용을 동시에 안고 있습니다. 총량 규제의 메커니즘을 알아야 내 대출 일정이 왜 막히는지 정확히 알 수 있어요.
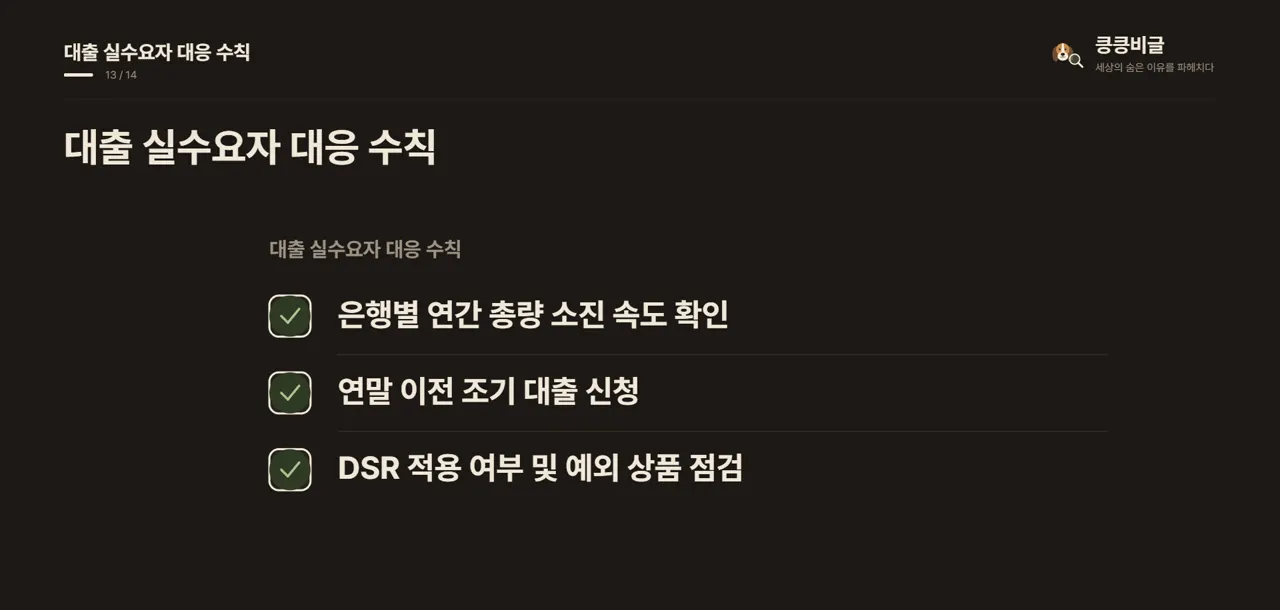
대출이 필요한 차주라면 은행별 총량 소진 현황을 미리 확인해야 합니다. 특히 연말에는 은행 창구가 일찍 닫힐 수 있으므로 신청 일정을 서두르는 것이 안전해요.3
부채 관리와 서민 금융 보호가 조화를 이루는 정교한 정책 개선이 필요한 시점입니다.
근거 기사 3건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1청년일보2026-10-01
“1일 국회 재정경제기획위원회 소속 오기형 더불어민주당 의원실이 한국은행으로부터 제출받은 자료에 따르면 올해 2분기 전체 금융권의 가계대출 신규취급액 중 DSR 규제 적용 예외 대출 비중은 70.5%로 추산됐다.”
“한국은행이 관련 통계를 집계하기 시작한 2022년 3분기 이후 가장 높은 수준이다.”
- 2재경일보2026-09-30
“1억원 이하 대출은 같은 기간 27.3%에서 29.9%로, 정책목적대출은 2.7%에서 4.5%로 증가했다.”
“은행들은 가계대출 총량을 관리하는 과정에서 주택 분양과 관련된 중도금·이주비 등 집단대출과 생계 목적의 소액대출 취급을 상대적으로 늘린 것으로 분석된다.”
- 3한겨레2026-09-22
“올해 연간 은행권의 가계대출 총량 증가 목표치가 상향 조정된 지 한 달도 지나지 않아 주요 시중은행에서 신규 대출 여력 2조7천억원가량이 모두 소진된 것으로 나타났다.”
“은행권이 지난 8월 말 금융당국과 협의해 새롭게 설정한 연간 증가 목표치(약 7조1100억원)를 2천억원 가까이 넘어섰다.”